무주택 실수요자 정책대출 2종 조건·한도 비교 · 2026.10.17
무주택 실수요자가 집을 살 때 가장 먼저 찾아보는 정책대출이 디딤돌대출과 보금자리론입니다.
둘 다 저금리 고정형 대출이지만 운영 기관과 조건이 달라서 헷갈리기 쉽습니다.
디딤돌대출은 주택도시기금(국토교통부), 보금자리론은 한국주택금융공사가 운영합니다.
소득·주택가격·대출한도 기준을 공식 안내 기준으로 비교해 정리했습니다.
- 디딤돌대출은 부부합산 소득 8,500만원 이하(신혼 등), 전용 85㎡ 이하 주택이 대상이에요.
- 보금자리론은 부부합산 소득 7,000만원 이하(신혼 8,500만원), 주택가격 6억원 이하면 면적 제한이 없어요.
- 소득이 적고 집값도 낮으면 디딤돌이, 면적 제한을 피하고 싶으면 보금자리론이 유리할 수 있습니다.
📌 디딤돌대출 조건
디딤돌대출은 무주택 세대주이면서 부부합산 연소득이 6,000만원 이하(생애최초·2자녀 이상·신혼가구는 8,500만원 이하)여야 신청할 수 있어요.
주택도시기금이 운영하고 시중은행 창구나 기금e든든 누리집에서 신청합니다.
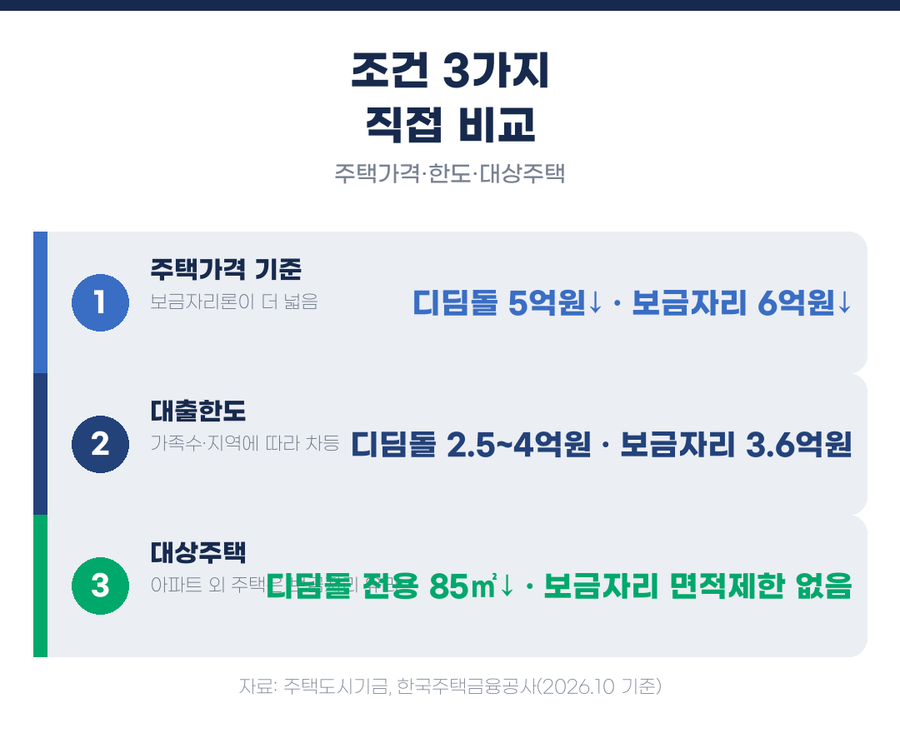
주택가격은 5억원 이하, 전용면적은 85㎡ 이하(읍·면 지역은 100㎡ 이하)로 제한됩니다.
소득 기준이 보금자리론보다 낮은 대신, 금리가 더 낮게 적용되는 구조입니다.
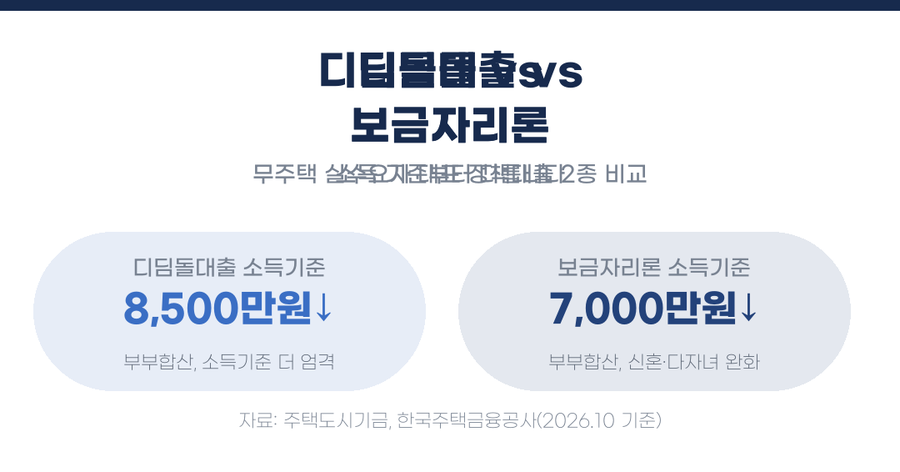
디딤돌은 소득·집값 기준이 더 엄격하지만 그만큼 금리가 낮습니다.
📌 보금자리론 조건
보금자리론은 부부합산 연소득 7,000만원 이하(신혼가구 8,500만원, 다자녀 최대 1억원)면 신청할 수 있어요.
한국주택금융공사가 운영하고 은행 창구나 한국주택금융공사 누리집에서 신청합니다.
주택가격은 6억원 이하로, 디딤돌보다 1억원 더 높습니다.
전용면적 제한이 없어서 면적이 큰 주택도 대상이 될 수 있어요.
기존 주택을 보유하고 있다면 대출 실행일부터 3년 안에 처분하는 조건이 붙습니다.
보금자리론은 소득·집값 기준이 디딤돌보다 넓고 면적 제한이 없습니다.
⚖️ 한도·금리, 직접 비교
대출한도는 디딤돌대출이 2.5억~4억원(생애최초·신혼·다자녀 등에 따라 차등), 보금자리론이 3.6억원 수준으로 안내됩니다.
금리는 시점·소득·만기에 따라 달라지니 신청 시점에 다시 확인해야 합니다.
소득이 낮고 주택가격도 5억원 이하라면 디딤돌대출의 금리 혜택이 더 크고, 주택가격이 5억원을 넘거나 전용면적이 85㎡를 넘는다면 보금자리론만 선택지가 됩니다.
| 구분 | 디딤돌대출 | 보금자리론 |
|---|---|---|
| 운영기관 | 주택도시기금(국토부) | 한국주택금융공사 |
| 부부합산 소득 | 6,000만원↓(신혼 등 8,500만원↓) | 7,000만원↓(신혼 8,500만원↓) |
| 주택가격 | 5억원↓ | 6억원↓ |
| 전용면적 | 85㎡↓(읍면 100㎡↓) | 제한 없음 |
| 대출한도 | 2.5~4억원 | 약 3.6억원 |
소득·집값이 낮으면 디딤돌, 면적이나 집값이 기준을 넘으면 보금자리론을 검토하세요.
🙋 어떤 걸 선택해야 할까
두 상품은 중복으로 받을 수 없고 하나만 선택해야 합니다.
소득이 두 상품 기준을 모두 만족한다면, 금리가 더 낮은 쪽을 먼저 비교하는 것이 유리해요.
전용면적이 85㎡를 넘는 집을 사려면 보금자리론만 가능합니다.
두 상품 모두 기금e든든(디딤돌) 또는 한국주택금융공사 누리집(보금자리론)에서 모의계산을 해볼 수 있어요.
실제 신청 전 은행 창구에서 본인 조건으로 정확한 한도·금리를 확인하는 것이 가장 정확합니다.
중복 신청은 안 되니 본인 소득·집값·면적 조건에 맞는 쪽을 먼저 모의계산해 보세요.
Q&A
A. 아니요. 둘 중 하나만 선택해 신청할 수 있습니다.
A. 디딤돌(6,000만원 기준)은 어렵고, 보금자리론(7,000만원 기준)도 일반가구라면 기준을 넘습니다. 신혼·다자녀 등 우대 조건에 해당하는지 먼저 확인하세요.
A. 기본적으로 85㎡를 넘으면 디딤돌대출 대상이 아닙니다. 보금자리론은 면적 제한이 없어 검토할 수 있어요.
A. 기금e든든(디딤돌), 한국주택금융공사 누리집(보금자리론)의 모의계산 또는 신청 은행 창구에서 시점별 금리를 확인하는 것이 정확합니다.