전세나 월세로 살고 있다면 화재보험은 집주인이 들어줄 거라 생각하기 쉽습니다.
그런데 실제로 불이 나면 세입자에게 책임이 돌아오는 경우가 적지 않습니다.
법적으로 세입자에게 가입을 강제하지는 않지만, 판례상 과실을 입증하지 못하면 세입자가 손해를 배상해야 할 수 있어요.
필요성과 가입 방법을 정리했습니다.
- 주택화재보험 가입은 법적 의무가 아니지만, 화재 책임이 세입자에게 돌아올 수 있어 가입을 고려할 필요가 있어요.
- 대법원 판례상 임차인이 스스로 과실이 없었음을 입증하지 못하면 화재 손해를 배상해야 할 수 있습니다.
- 가입금액을 보험가액보다 낮게 잡으면 비례보상으로 보험금이 깎이니 가입 전 꼭 확인해야 합니다.
📌 세입자도 가입을 고려해야 하는 이유
화재보험 가입은 법적 의무가 아닙니다.
하지만 대법원 판례에 따르면, 세입자가 '선량한 관리자로서의 주의의무'를 다했다는 걸 스스로 입증하지 못하면 화재로 인한 집주인의 손해를 배상할 책임을 질 수 있어요.
화재 원인이 명확하지 않거나 과실 입증이 애매한 상황이 많아서, 세입자 입장에서는 본인 책임 범위를 보장받을 수 있는 화재보험(일상생활책임보험 포함)을 가입해 두는 게 안전합니다.
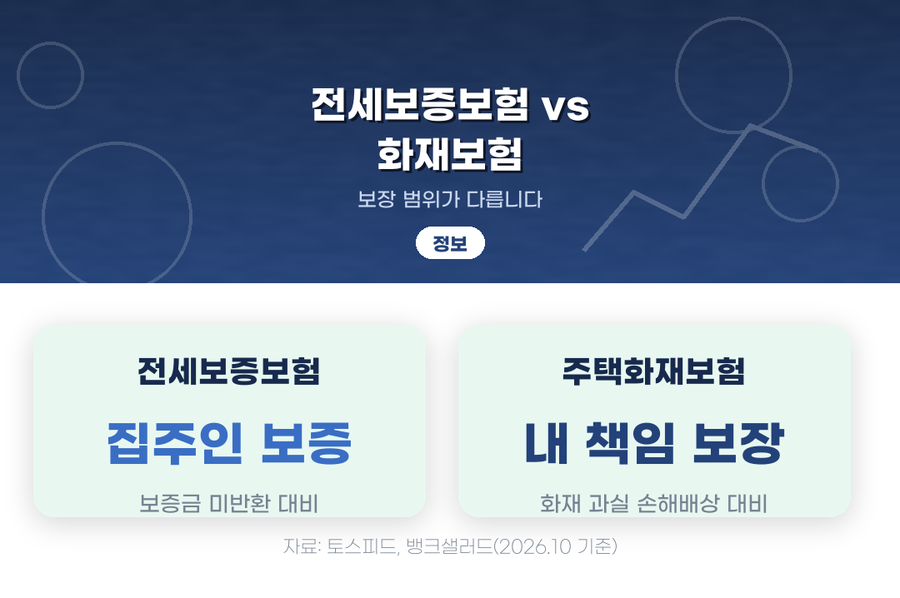
법적 의무는 아니지만, 과실 입증 못 하면 세입자가 손해를 배상해야 할 수 있어요.
🏠 집주인 보험과 내 보험, 뭐가 다른가
집주인이 든 화재보험은 보통 건물 자체의 손해를 보장하는 것이라, 세입자의 과실로 생긴 손해에 대한 집주인의 손해배상 청구까지 막아주지는 않습니다.
전세보증보험은 또 다른 개념으로, 집주인이 보증금을 못 돌려줄 때를 대비하는 상품입니다.
세입자가 직접 가입하는 화재보험(또는 일상생활책임보험 특약)은 본인 과실로 발생한 화재의 손해배상 책임을 보장해줍니다.
세 가지가 서로 다른 보장 범위를 갖는다는 걸 구분해 두는 게 좋습니다.
| 구분 | 보장 내용 |
|---|---|
| 집주인 화재보험 | 건물 자체의 화재 손해 |
| 전세보증보험 | 집주인의 보증금 미반환 대비 |
| 세입자 화재보험(책임보험 특약) | 세입자 과실로 인한 손해배상 책임 |
집주인 화재보험·전세보증보험·세입자 화재보험은 보장 범위가 각각 다릅니다.
⚠️ 가입할 때 꼭 확인할 것
화재보험은 실손보상 원칙이 적용돼 실제 손해액만큼만 받습니다.
가입금액을 보험가액(집의 실제 가치)보다 낮게 설정하면, 손해액도 그 비율만큼 깎여서 지급되는 '비례보상'이 적용되니 가입금액을 적절히 맞추는 게 중요해요.
16층 이상 아파트 등 일정 규모 이상의 '특수건물'은 신체손해배상특약부 화재보험 가입이 법적으로 의무인 경우가 있습니다.
다만 이건 건물 소유자(집주인) 쪽 의무라, 세입자 본인 보장과는 별개로 확인이 필요합니다.
가입금액을 낮게 잡으면 비례보상으로 손해를 보니 보험가액에 맞춰 가입하세요.
📝 어떻게 가입하나
보험사 다이렉트 상품이나 설계사를 통해 주택화재보험(또는 일상생활책임보험 특약)에 가입할 수 있습니다.
전세·월세 계약 시 집주인의 화재보험 가입 여부를 먼저 확인하고, 본인 책임 범위를 보장받을 보험을 별도로 검토하세요.
보험료는 주택 구조·면적·지역에 따라 다르니, 2~3개 보험사 견적을 비교해 보는 것이 좋습니다.
계약 기간과 임대차 계약 기간을 맞춰 가입하면 관리하기 편합니다.
집주인 보험 여부를 먼저 확인하고, 본인 책임 보장은 별도 가입을 검토하세요.

Q&A
A. 법적 의무는 아닙니다. 다만 과실을 입증하지 못하면 화재 손해를 배상할 책임이 생길 수 있어 가입을 고려할 필요가 있어요.
A. 집주인 화재보험은 건물 손해를 보장하는 것이라, 세입자의 과실로 인한 손해배상 책임까지 보장하지는 않습니다.
A. 다릅니다. 전세보증보험은 보증금 미반환을 대비하는 상품이고, 화재보험은 화재 손해를 보장합니다.
A. 보험가액(집의 실제 가치)에 맞춰 가입해야 비례보상으로 손해를 보지 않습니다.