집 살 때 대출을 알아보던 친구가 작년보다 금리가 꽤 올랐다고 해서,
실제 통계를 찾아봤습니다.
고정금리가 변동금리보다 더 높아졌다는 게 의외라서, 왜 그런지도 같이 정리해봤어요.
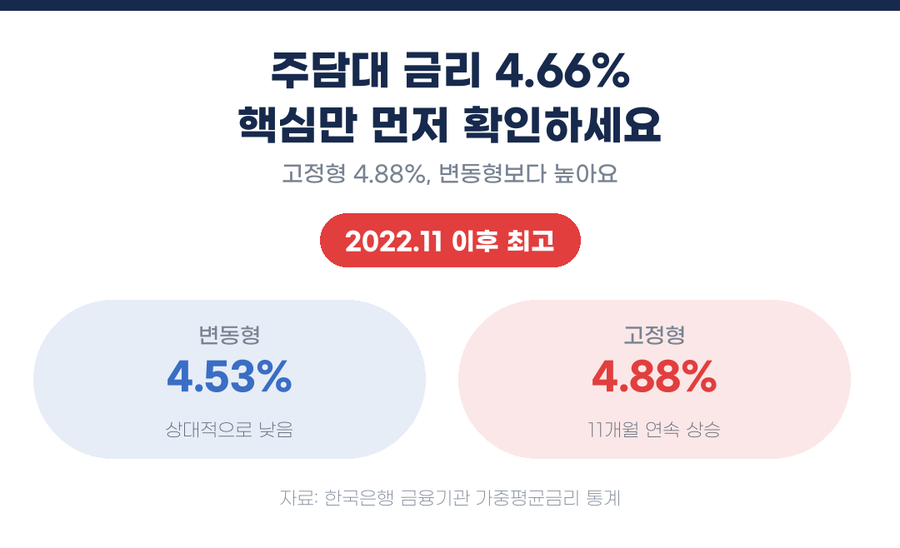
- 한국은행 가중평균금리 기준 예금은행 신규 취급 주담대 평균금리는 4.66%로, 2022년 11월(4.74%) 이후 가장 높아요.
- 그중 고정형 금리는 4.88%로 11개월 연속 상승 중이고, 변동형(4.53%)보다 오히려 높습니다.
- 단기 지표금리와 보금자리론 금리 상승이 고정형을 끌어올린 주요 원인으로 꼽혀요.
📌 지금 상황 — 얼마나 올랐나요
한국은행 가중평균금리 통계 기준으로 예금은행의 신규 취급 주택담보대출 평균금리는 4.66%까지 올랐어요.
2022년 11월(4.74%) 이후 가장 높은 수준입니다.
그중 고정형 금리는 4.88%로 11개월 연속 상승세를 이어가고 있고, 변동형 금리(4.53%)보다 오히려 더 높아진 상황이에요.
고정형이 변동형보다 높아진 건 흔한 상황이 아니에요. 지금 대출을 알아본다면 이 역전 현상을 꼭 체크하세요.
💡 배경 — 왜 고정금리가 더 오르나요
단기 지표금리와 보금자리론 금리 상승이 고정형 대출금리를 끌어올린 주요 원인으로 꼽혀요.
고정금리는 기준금리보다 장기 국고채·은행채 금리에 더 영향을 받는 편이라, 먼저 움직이는 경우가 있습니다.
이런 흐름 때문에 최근에는 오히려 변동금리를 택하는 사람이 늘면서, 고정형 비중이 12년 4개월 만에 최저 수준까지 떨어졌다는 조사도 나왔어요.
'고정금리가 무조건 안전하다'는 생각으로만 접근하면 지금 같은 역전 구간에서는 오히려 손해일 수 있어요.
✅ 지금 대출 받는다면 — 확인할 것
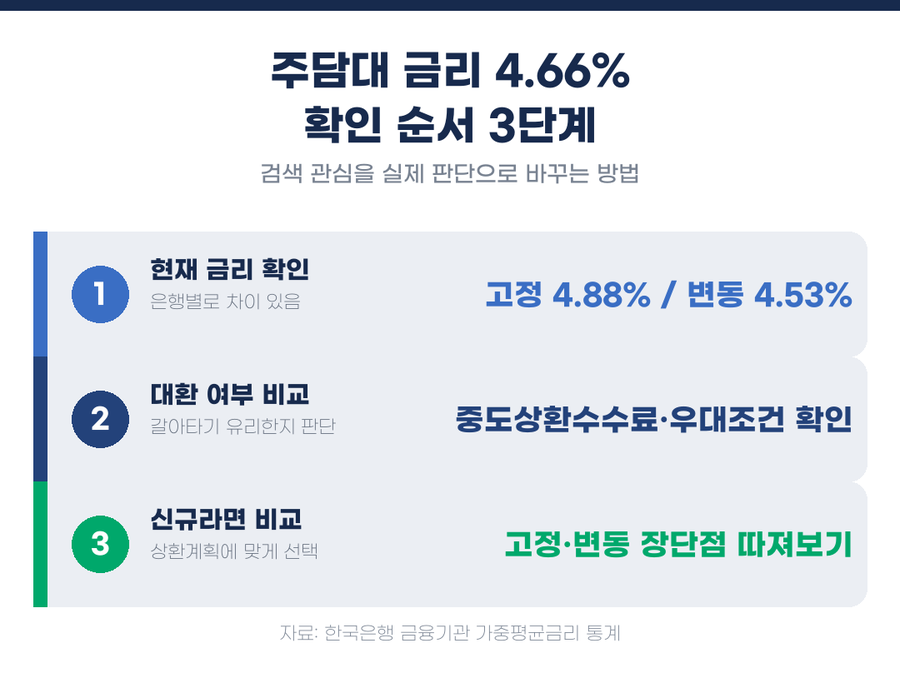
이미 대출이 있다면 금리 갈아타기(대환) 가능 여부와 중도상환수수료를 먼저 비교해보는 게 좋아요.
신규로 받는다면 고정·변동 중 어느 쪽이 유리한지 은행별 금리를 직접 비교해봐야 합니다.
은행마다 신규 취급 평균금리가 다르니, 한 곳만 보고 결정하지 말고 최소 2~3곳은 비교해보세요.
✅ 실행 전에 확인할 체크리스트
| ☐ | 현재 대출의 고정/변동 여부와 적용 금리를 확인했다 |
| ☐ | 은행별 신규 취급 평균금리를 비교해봤다 |
| ☐ | 대환대출(온라인·오프라인) 가능 여부를 확인했다 |
| ☐ | 중도상환수수료 면제 조건을 확인했다 |
| ☐ | 향후 기준금리 전망 기사를 참고했다 |
Q&A
A. 네. 현재 고정형 4.88%로 변동형 4.53%보다 높은 상태예요.
A. 단기 지표금리와 보금자리론 금리 상승 영향으로, 장기 채권금리에 더 민감하게 반응했기 때문이에요.
A. 일률적으로 말하기 어려워요. 향후 기준금리 방향과 상환 계획에 따라 달라지니 은행별 비교가 필요합니다.
A. 네. 대환대출 플랫폼이나 은행 창구에서 조건을 비교해 갈아탈 수 있어요.
A. 아니요. 은행별로 신규 취급 평균금리가 다르므로 직접 비교가 필요해요.
한국은행 기준금리 10월 전망, 동결이냐 인상이냐
2026년 10월 3일 기준, 10월 22일 금통위 전망 10월 22일 한국은행 금융통화위원회가 올해 마지막 기준금리...
blog.naver.com
통신비 감면 못 받은210만명,나도 해당될까?
2026년 9월 현황 결론부터 말하면, 올해 상반기 통신비 감면 대상자 1,067만4,877명 가운데 210만630명(약 ...
blog.naver.com