집은 있지만 현금 소득이 부족한 은퇴 가구라면 주택연금(역모기지)을 검토해볼 만합니다.
집을 담보로 맡기고 평생 매달 연금을 받는 제도입니다.
2026년 들어 월지급금이 오르고 초기보증료는 내렸습니다.
한국주택금융공사 공식 안내를 기준으로 가입조건과 올해 바뀐 점을 정리했습니다.
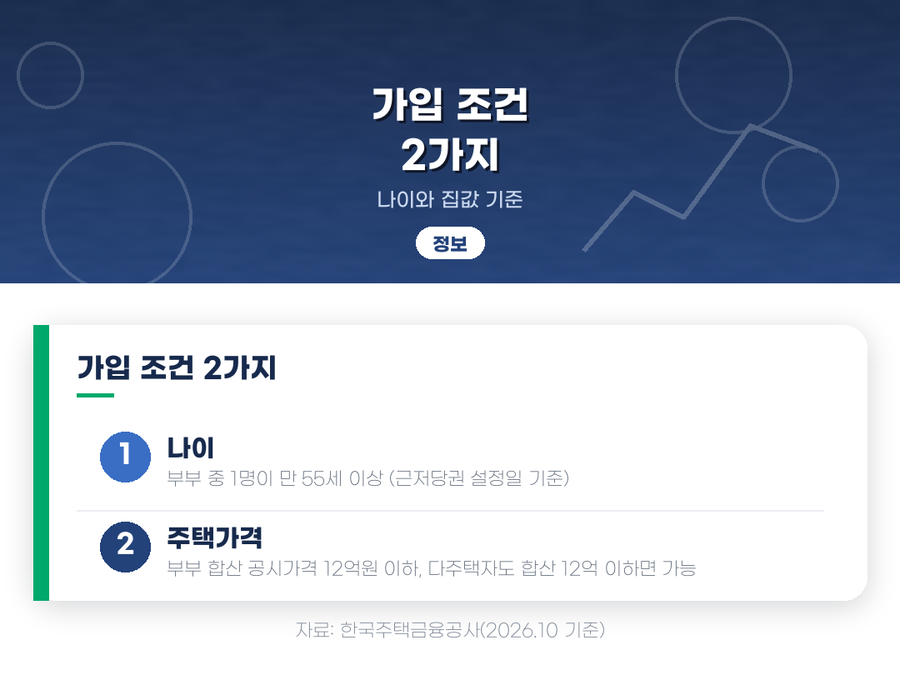
- 부부 중 한 명이 만 55세 이상이고, 부부 합산 공시가격 12억원 이하 주택을 보유하면 가입할 수 있어요.
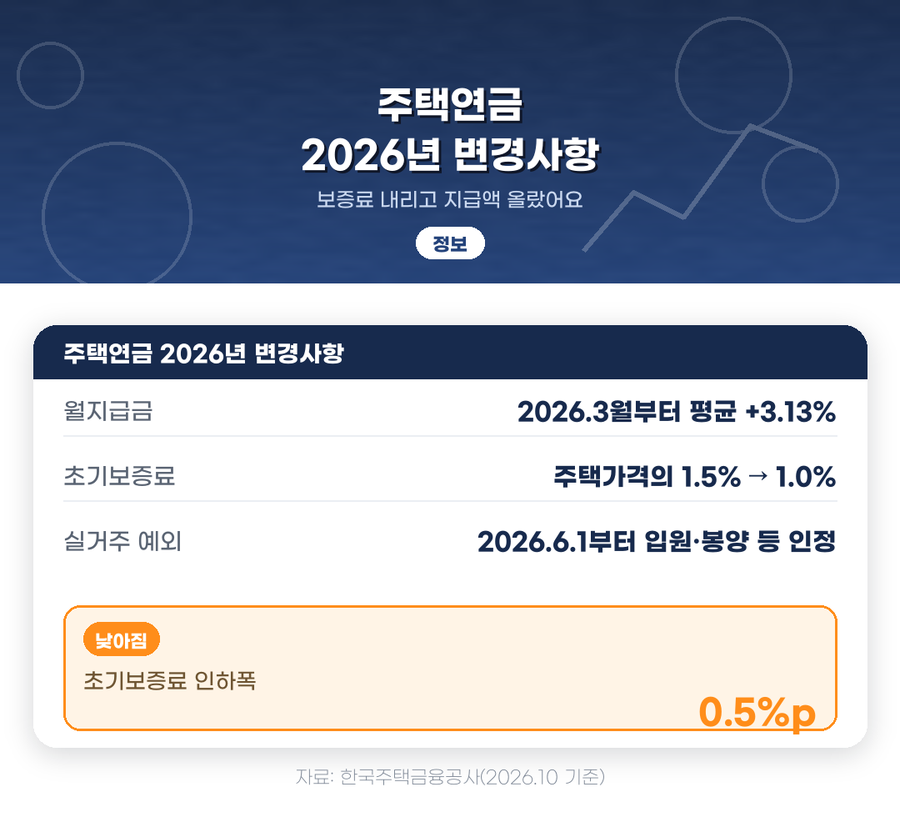
- 2026년 3월부터 월지급금이 평균 약 3.13% 올랐고, 초기보증료는 주택가격의 1.5%에서 1.0%로 낮아졌어요.
- 2026년 6월 1일부터는 입원·자녀 봉양 등 불가피한 사유면 실거주 예외도 인정됩니다.
🙋 가입 조건 — 나이와 집값
주택연금은 부부 중 한 명이 만 55세 이상이면 가입할 수 있습니다.
나이는 근저당권 설정일을 기준으로 판단해요.
주택가격은 부부 합산 공시가격 12억원 이하여야 하고, 다주택자도 합산 가격이 12억원 이하면 가입할 수 있습니다.
원칙적으로 해당 주택에 실제로 거주해야 하지만, 질병 치료를 위한 입원이나 자녀 봉양을 위한 장기 체류, 노인주거복지시설 입주처럼 공사가 인정하는 불가피한 사유는 2026년 6월 1일부터 실거주 예외로 인정받을 수 있습니다.
부부 중 1명이 만 55세 이상, 부부 합산 공시가격 12억원 이하 주택이 기본 조건입니다.
💰 2026년 달라진 점 — 월지급금·보증료
한국주택금융공사에 따르면 2026년 3월부터 월지급금이 평균 약 3.13% 올랐습니다.
같은 집, 같은 나이라도 예전보다 매달 받는 금액이 늘어난 거예요.
초기보증료도 주택가격의 1.5%에서 1.0%로 낮아졌습니다.
초기보증료는 가입할 때 한 번 내는 비용인데, 이 부담이 줄어든 만큼 가입 초기 부담도 가벼워졌습니다.
| 구분 | 변경 전 | 2026년 |
|---|---|---|
| 월지급금 | 기존 수준 | 평균 약 +3.13% (2026.3월부터) |
| 초기보증료 | 주택가격의 1.5% | 주택가격의 1.0% |
| 실거주 예외 | 원칙적 불인정 | 입원·봉양 등 인정 (2026.6.1부터) |
월지급금은 늘고 초기 가입 비용(보증료)은 줄었습니다.
📝 지급 방식과 신청 방법
지급 방식은 매달 일정액을 받는 종신지급방식, 초반에 더 많이 받는 전후후박식 등 여러 방식 중 선택할 수 있습니다.
목돈이 필요하면 인출한도 안에서 일부를 미리 받는 방식도 있어요.
신청은 한국주택금융공사 누리집이나 전국 지사, 주택연금 업무를 취급하는 은행 창구에서 할 수 있습니다.
가입 전 상담을 통해 본인 집값·나이 기준 예상 월지급금을 먼저 확인하는 것이 좋습니다.
지급 방식은 종신지급·전후후박식 등을 선택할 수 있고, 공사 누리집·지사·은행에서 신청합니다.
⚠️ 가입 전 꼭 확인할 점
주택연금에 가입하면 집을 담보로 맡기는 대신 소유권은 그대로 유지됩니다.
다만 사망 후 집을 팔아 정산할 때, 받은 연금 총액이 집값보다 많아도 남은 가족에게 그 차액을 청구하지 않는 게 이 제도의 특징입니다.
반대로 집값이 더 남으면 그 차액은 상속인에게 돌아갑니다.
주택가격이 12억원을 넘거나 부부 모두 55세 미만이면 가입할 수 없으니, 신청 전 본인 조건을 공사 홈페이지 모의계산으로 먼저 확인하는 것이 확실합니다.
집값보다 더 받아도 상환 부담이 없고, 남으면 상속됩니다. 가입 전 모의계산을 해보세요.
✅ 신청 전에 확인할 체크리스트
| ☐ | 부부 중 1명이 만 55세 이상인지 확인했다 |
| ☐ | 부부 합산 공시가격이 12억원 이하인지 확인했다 |
| ☐ | 지급 방식(종신지급·전후후박식 등)을 비교했다 |
Q&A
A. 부부 중 한 명이 만 55세 이상이면 가입할 수 있습니다. 근저당권 설정일을 기준으로 판단합니다.
A. 3월부터 월지급금이 평균 약 3.13% 올랐고, 초기보증료는 1.5%에서 1.0%로 낮아졌습니다.
A. 부부 합산 공시가격이 12억원 이하면 다주택자도 가입할 수 있습니다.
A. 원칙적으로 거주해야 하지만, 2026년 6월 1일부터 입원·봉양 등 불가피한 사유는 예외로 인정됩니다.
A. 그 차액을 상속인에게 청구하지 않습니다. 반대로 집값이 더 남으면 상속인에게 돌아갑니다.