
퇴직연금 디폴트옵션 안정형 쏠림과 변경 방법 정리
퇴직연금 DC형이나 IRP에 가입했는데 따로 운용 지시를 한 적 없다면, 지금 내 돈은 디폴트옵션(사전지정운용제도)으로 굴러가고 있을 가능성이 높습니다.
문제는 가입자 대부분이 원금은 지키지만 수익률도 낮은 안정형에 몰려 있다는 점입니다.
디폴트옵션이 뭔지, 왜 이런 쏠림이 생겼는지, 바꾸려면 어떻게 해야 하는지 공시 자료 기준으로 정리했습니다.
- 디폴트옵션은 DC형·IRP 가입자가 운용 지시를 안 하면 미리 정한 방법으로 자동 운용되는 제도입니다(DB형은 해당 없음).
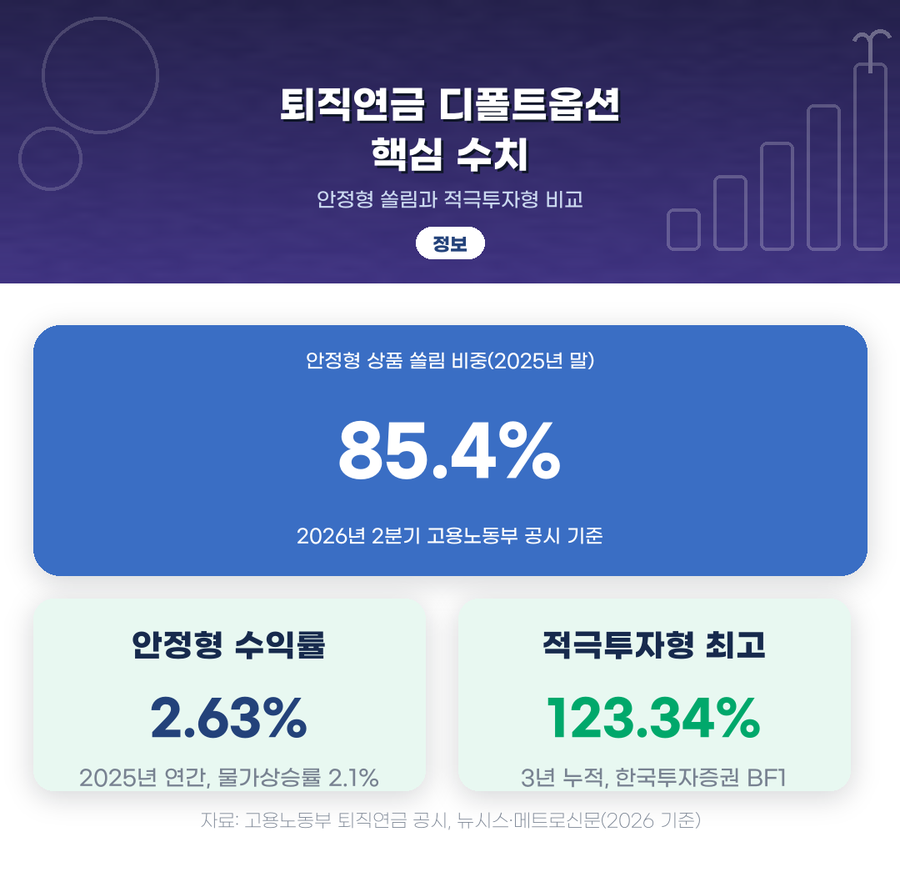
- 2025년 말 기준 안정형 비중이 85.4%, 연간 수익률은 2.63%로 물가상승률(2.1%)을 겨우 넘겼습니다.
- 변경은 운용지시(옵트아웃)만으로 가능하고, 가입한 금융사 앱이나 고객센터에서 확인할 수 있습니다.
📌 디폴트옵션이란
디폴트옵션은 퇴직연금 가입자가 적립금 운용 방법을 따로 지시하지 않을 때, 미리 정해둔 방법으로 자동 운용되도록 하는 제도입니다.
2022년 도입돼 DC형(확정기여형)과 IRP(개인형 퇴직연금) 가입자에게 적용됩니다.
회사가 운용 책임을 지는 DB형(확정급여형)은 대상이 아닙니다.
DC형·IRP는 가입자 본인이 직접 상품을 골라야 하는데, 지시가 없으면 방치되는 걸 막기 위해 만들어진 제도입니다.
DC형·IRP 가입자가 운용 지시를 안 하면 자동 적용되는 제도이고, DB형은 해당하지 않습니다.
💡 안정형에 쏠린 이유와 결과
고용노동부 공시에 따르면 2025년 말 기준 디폴트옵션 적립금은 53조 3,000억원으로
전년(40조 1,000억원) 대비 32.9% 늘었고, 지정 가입자는 734만 명입니다.
그런데 이 중 85.4%가 원리금보장형인 안정형에 몰려 있습니다.
안정형의 2025년 연간 수익률은 2.63%로, 같은 기간 소비자물가 상승률 2.1%를
소폭 웃도는 수준에 그쳤습니다.
원금은 지키지만 장기로 보면 자산이 거의 불어나지 않는 셈입니다.
| 구분 | 2025년 말 기준 |
|---|---|
| 디폴트옵션 적립금 | 53조 3,000억원 (전년 대비 +32.9%) |
| 지정 가입자 수 | 734만 명 |
| 안정형 비중 | 85.4% |
| 안정형 연간 수익률 | 2.63% |
| 소비자물가 상승률 | 2.1% |
적립금은 빠르게 늘고 있지만, 85.4%가 몰린 안정형 수익률은 물가상승률을 겨우 넘기는 수준입니다.
📊 다른 등급과 비교하면
디폴트옵션 상품은 위험도에 따라 안정형·안정투자형·중립투자형·적극투자형 등으로 나뉩니다.
2026년 2분기 고용노동부 공시에서는 한국투자증권의 적극투자형 'BF1' 포트폴리오가 3년
누적 수익률 123.34%로 전체 퇴직연금 사업자 중 가장 높았다고 보도됐습니다.
직전 분기(93.17%)보다도 올랐습니다.
다만 이건 한 사업자의 개별 상품 성과이고, 적극투자형은 원금 손실 위험도 그만큼 큽니다.
수익률만 보고 무작정 옮기기보다, 본인의 투자성향과 은퇴 시점을 먼저 고려해야 합니다.
적극투자형 최고 상품은 3년 누적 123.34%를 기록했지만, 원금 손실 위험도 함께 커집니다.
📝 바꾸는 방법
이미 디폴트옵션으로 운용 중인 자금을 바꾸려면 옵트아웃, 즉 해당 상품을 매도하고 다른
상품으로 운용 지시를 하면 됩니다.
별도의 서면 의사표시는 필요 없다고 안내됩니다.
가입한 증권사나 은행의 앱, 또는 고객센터에서 현재 지정된 상품과 변경 절차를 먼저 확인하는 게 안전합니다.
디폴트옵션 상품 자체가 바뀌는 경우(고용노동부 승인 절차)에는 가입자에게 변경
사유와 상품 정보를 통지한다고 안내돼 있습니다.
운용지시만으로 상품을 바꿀 수 있고, 변경 전 가입 금융사 앱이나 고객센터에서 먼저 확인하세요.
⚠️ 주의할 점
이 글은 특정 금융상품의 가입이나 매도를 권하는 글이 아닙니다.
적극투자형이 수익률은 높아도 원금 손실 위험이 있고, 안정형도 은퇴가 임박한 가입자에게는 적합한 선택일 수 있습니다.
본인의 은퇴 시점, 다른 자산 구성, 위험 감수 성향을 먼저 따져보고 결정하세요.
정확한 상품별 수익률과 수수료는 고용노동부 퇴직연금 공시 사이트나 가입한 금융사에서
확인할 수 있습니다.
수익률만 보고 옮기지 말고, 본인의 은퇴 시점과 위험 감수 성향을 먼저 따져보세요.

Q&A
A. DC형·IRP 가입자는 운용 지시를 하지 않으면 자동으로 적용됩니다. 별도로 거부할 수는 있지만, 방치보다는 지정해두는 것이 안내 취지입니다.
A. 아닙니다. 은퇴가 가깝거나 원금 보전이 중요한 가입자에게는 적합할 수 있습니다. 다만 장기로 보면 물가상승률을 거의 못 넘는 수익률이라는 점은 알아둘 필요가 있습니다.
A. 가입한 증권사나 은행의 퇴직연금 앱, 또는 고객센터에서 확인할 수 있습니다.
A. 상품과 금융사마다 다를 수 있어 이 글에서 일괄적으로 답하기 어렵습니다. 변경 전 가입 금융사에 확인하세요.
A. 아닙니다. DB형은 회사가 운용 책임을 지기 때문에 디폴트옵션 적용 대상이 아닙니다.
A. 아닙니다. 수익률이 높은 만큼 원금 손실 위험도 커집니다. 과거 수익률이 미래 수익을 보장하지 않는다는 점도 고려해야 합니다.