반응형
실손보험 전환 안내 문자를 받은 부모님이 바꿔야 하냐고 물어서
5세대가 정확히 뭐가 다른지 찾아봤습니다.
전환하면 보험료는 싸지는데 보장도 줄어드는 구조라서, 조건을 꼼꼼히 정리해봤어요.
📌 먼저 답하면
- 2026년 5월 6일부터 16개 보험사가 5세대 실손보험을 판매 중이고, 기존 가입자는 본인 보험사 상품으로 전환할 수 있어요.
- 비중증 비급여 자기부담률이 30%에서 50%로 오르고, 보장 한도도 5,000만원에서 1,000만원으로 줄어요.
- 지금은 선택사항이지만, 만기가 되면 그 시점 판매 상품(5세대)으로 재가입하게 돼 사실상 전환을 피하기 어려운 구조예요.
📌 핵심 — 5세대 실손, 왜 지금 얘기되나요
2026년 5월 6일부터 생명보험 7개사·손해보험 9개사 등 16개 보험회사가 5세대 실손보험을 판매하고 있어요.
기존 1~4세대 가입자는 본인 보험사의 5세대 상품으로 전환할 수 있어요.
전환은 의무가 아니라 선택이에요. 다만 아래 만기 관련 내용은 꼭 같이 확인하세요.
💡 조건 — 전환하면 뭐가 달라지나요
비중증 비급여 항목의 자기부담률이 30%에서 50%로 올라가고, 보장 한도도 5,000만원에서 1,000만원으로 줄어요.
반면 중증 비급여는 5,000만원 한도와 20~30% 부담률을 그대로 유지하고, 연간 자기부담 상한 500만원이 새로 생겼어요.
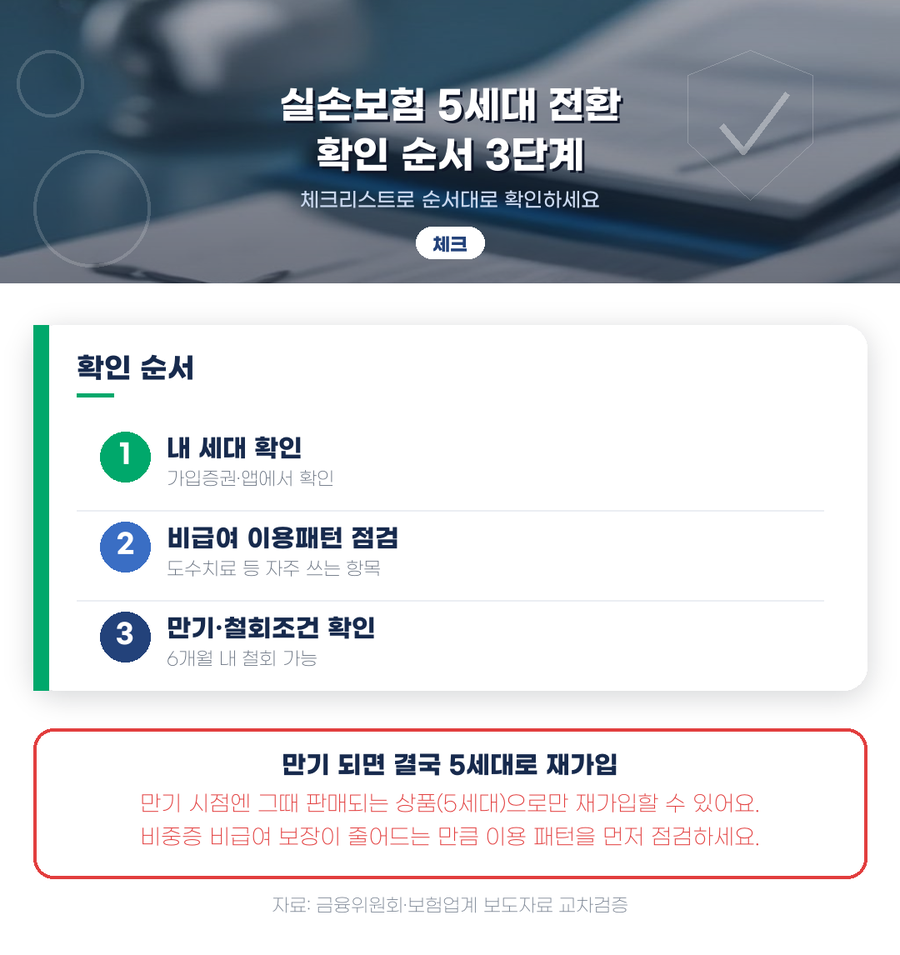
전환은 별도 심사 없이 가능하고, 보험금을 받지 않았다면 6개월 안에 철회해서 원래 상품으로 되돌릴 수도 있어요.
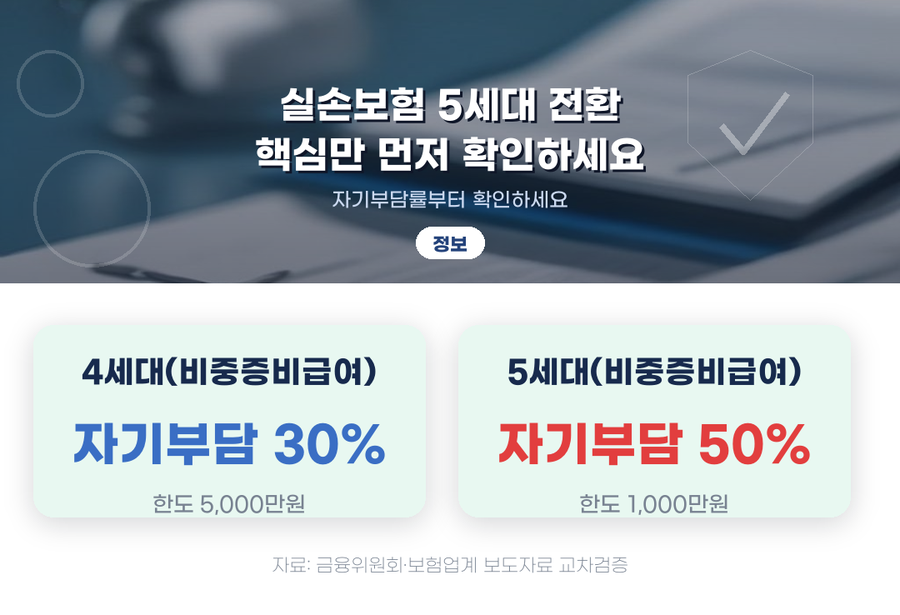
도수치료 같은 비급여 진료를 자주 이용한다면, 자기부담률 50%가 체감상 가장 큰 변화일 거예요.
⚠️ 주의 — 만기가 되면 자동으로 바뀌나요
지금 당장은 선택사항이지만, 가입한 실손보험의 만기가 돌아오면 그 시점에 보험사가 판매하는 상품으로 재가입해야 해서 결국 5세대로 넘어가게 돼요.
사실상 '강제전환'에 가깝다는 지적이 나오는 이유예요.
지금 전환을 안 해도, 만기 시점에는 선택권이 사실상 없어진다는 점을 기억해두세요.
✅ 실행 전에 확인할 체크리스트
| ☐ | 현재 가입한 실손보험이 몇 세대인지 확인했다 |
| ☐ | 자주 이용하는 비급여 진료(도수치료 등)가 5세대에서 어떻게 달라지는지 확인했다 |
| ☐ | 내 보험의 만기 시점을 확인했다 |
| ☐ | 전환 후 6개월 철회 조건을 확인했다 |
| ☐ | 보험료 차이를 보험사 설명서로 직접 비교했다 |
🔗 금융위원회·보험업계 보도자료 교차검증 공식 자료 보기 ›
Q&A
Q. 5세대로 전환하면 보험료가 싸지나요?
A. 네. 보장이 줄어든 만큼 보험료는 낮아지는 구조지만 실제 절감액은 가입 상품마다 달라요.
A. 네. 보장이 줄어든 만큼 보험료는 낮아지는 구조지만 실제 절감액은 가입 상품마다 달라요.
Q. 전환을 꼭 지금 해야 하나요?
A. 아니요. 지금은 선택이지만, 만기가 되면 그 시점 판매 상품(5세대)으로 재가입하게 돼요.
A. 아니요. 지금은 선택이지만, 만기가 되면 그 시점 판매 상품(5세대)으로 재가입하게 돼요.
Q. 전환 후 마음에 안 들면 되돌릴 수 있나요?
A. 네. 보험금을 받지 않았다면 6개월 안에 철회할 수 있어요.
A. 네. 보험금을 받지 않았다면 6개월 안에 철회할 수 있어요.
Q. 중증 질환 보장도 줄어드나요?
A. 아니요. 중증 비급여는 5,000만원 한도를 유지하고, 연간 자기부담 상한 500만원이 새로 생겼어요.
A. 아니요. 중증 비급여는 5,000만원 한도를 유지하고, 연간 자기부담 상한 500만원이 새로 생겼어요.
Q. 도수치료 같은 비급여 진료는 어떻게 되나요?
A. 비중증 비급여로 분류돼 자기부담률이 50%로 올라가고 보장 한도도 줄어들어요.
A. 비중증 비급여로 분류돼 자기부담률이 50%로 올라가고 보장 한도도 줄어들어요.
반응형
#실손보험5세대#실손보험전환#5세대실손보험#실손보험강제전환#실손보험비교#4세대실손보험#실손보험자기부담금#실손보험갈아타기#비급여보장한도#실손보험료비교
반응형