청년도약계좌 5년 만기 수령액 구성(원금·정부기여금·비과세이자)과 중도해지 시 불이익 정리
청년도약계좌를 만기까지 들고 있는 친구가 실제로 얼마 받는지 궁금해서
계산 구조를 찾아봤습니다.
조건에 따라 받는 돈이 꽤 달라져서, 정부기여금과 중도해지 불이익까지 같이 정리해봤어요.
- 월 70만원씩 5년을 꽉 채워 납입하면 원금 4200만원에 정부기여금·비과세이자가 더해져 약 5000만원이 돼요.
- 정부기여금은 소득 구간별로 월 2만 1천원~3만 3천원까지 차등 지급돼요.
- 중도해지하면 정부기여금이 전액 환수되고, 비과세 혜택도 온전히 받지 못해요.
📌 핵심 — 5년 채우면 정말 5000만원 받나요
월 70만원씩 5년을 꽉 채워 납입하면 원금이 4200만원이에요.
여기에 정부기여금 최대 약 198만원과, 연 6%를 가정했을 때 이자 약 640만원이 더해져 합계 약 5000만원이 되는 구조예요.
이 5000만원은 매달 빠짐없이 70만원을 넣었을 때의 이론상 최대치이고, 실제 은행 금리는 가정치와 다를 수 있어요.
5000만원은 '월 70만원을 5년 내내 빠짐없이' 넣었을 때의 최대치예요. 납입액이 적거나 중간에 거른 달이 있으면 그만큼 줄어들어요.
💡 조건 — 정부기여금은 소득에 따라 다르게 받아요
정부기여금은 소득 구간별로 차등 지급돼요.
총급여 2400만원 이하는 월 3만 3천원, 3600만원 이하는 월 2만 8천원, 4800만원 이하는 월 2만 5천원, 6000만원 이하는 월 2만 1천원이고, 6000만~7500만원 구간은 기여금이 없어요.
이자소득세는 비과세예요.
다만 이 혜택은 만기를 채워야 온전히 누릴 수 있어요.
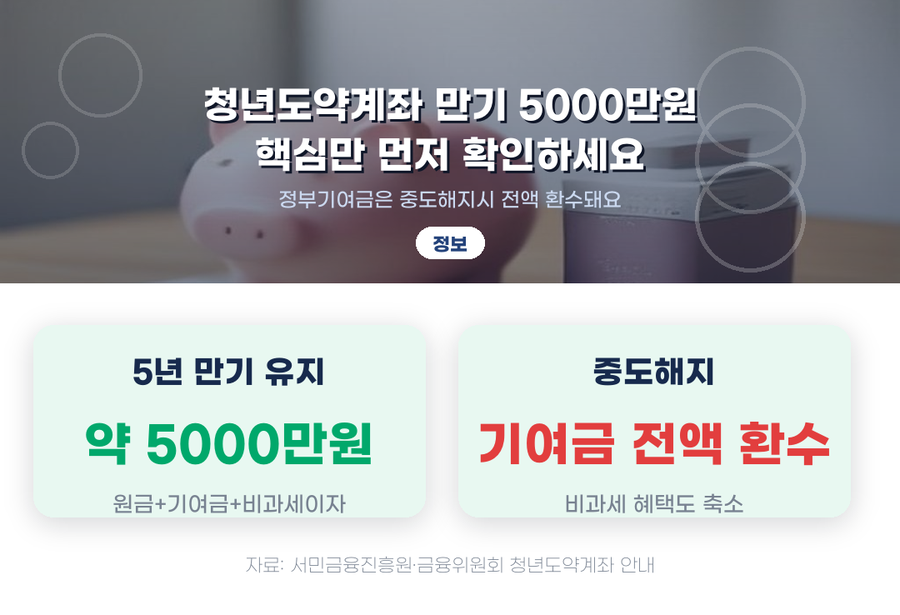
소득이 낮을수록 정부기여금 비율이 높아지는 구조예요. 본인 소득 구간을 먼저 확인해야 정확한 수령액을 계산할 수 있어요.
⚠️ 주의 — 중도해지하면 어떻게 되나요
만기 전에 중도해지하면 정부기여금이 전액 환수되고, 일부 이자 혜택도 받을 수 없어요.
5000만원을 기대하고 가입했다가 중간에 깨면 받는 돈이 크게 줄어드는 구조예요.
군 복무 후 가입한 경우에는 전역증 등 서류를 미리 준비해야 정부기여금 지급이
원활하게 이뤄져요.
5년이 부담스럽다면 가입 전에 자금 계획을 꼭 세워보세요. 중도해지의 손실이 생각보다 큽니다.
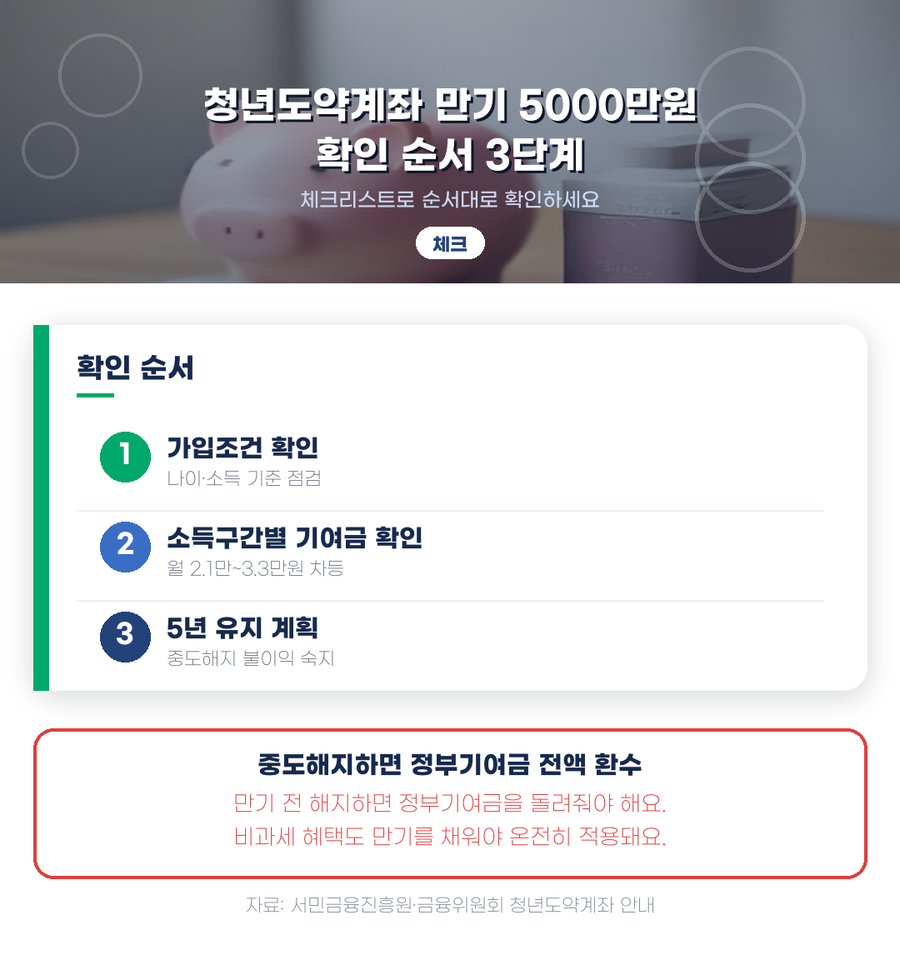
✅ 실행 전에 확인할 체크리스트
| ☐ | 나이(만 19~34세, 병역기간 차감) 조건을 확인했다 |
| ☐ | 총급여 7500만원(종합소득 6300만원) 이하인지 확인했다 |
| ☐ | 본인 소득 구간에 해당하는 정부기여금 금액을 확인했다 |
| ☐ | 월 70만원을 5년간 유지할 수 있는 여력인지 점검했다 |
| ☐ | 군 복무 이력이 있다면 관련 서류를 준비했다 |
Q&A
A. 아니요. 월 70만원을 5년간 빠짐없이 납입하고, 가정 금리(연 6%)가 실제로 적용됐을 때의 이론상 최대치예요.
A. 아니요. 정부기여금에는 이자가 붙지 않고, 은행 이자는 본인이 낸 원금에만 적용돼요.
A. 네. 정부기여금이 전액 환수되고 비과세 혜택도 온전히 받지 못해요.
A. 네. 총급여 7500만원(종합소득 6300만원) 이하가 기본 가입 조건이에요.
A. 요건을 갖추면 비과세예요. 일반 예적금은 15.4% 이자소득세가 붙지만 청년도약계좌는 면제됩니다.
📎 관련 글
- 전기차 전환지원금 100만원, 폐차 안 하면 못 받습니다
- 청년일자리도약장려금 개인지원금 480만원 받는 법 공개
- 청년미래적금 2차 갈아타기, 순서 틀리면 손해봅니다.
'정부지원금·복지' 카테고리의 다른 글
| 생활안정자금대출 재개, 8월에 끊겼던 융자 다시 열렸습니다 (0) | 2026.10.12 |
|---|---|
| 경차 유류세 환급 30만원, 카드 안 바꾸면 못 받습니다 (0) | 2026.10.11 |
| 전기차 전환지원금 100만원, 폐차 안 하면 못 받습니다 (0) | 2026.10.09 |
| 청년일자리도약장려금 개인지원금 480만원 받는 법 공개 (0) | 2026.10.08 |
| 청년미래적금 2차 갈아타기, 순서 틀리면 손해봅니다. (0) | 2026.10.07 |


