반응형
카드론을 다른 카드론으로 돌려막고 있다는 지인 얘기를 듣고,
실제로 이런 사례가 얼마나 느는지 찾아봤습니다.
숫자로 보니 생각보다 심각해서 정리해봤어요.
📌 먼저 답하면
- 8월 말 카드론 대환대출 잔액이 1조6953억원으로, 작년 말보다 22.7% 늘었어요.
- 같은 기간 카드론 잔액 자체는 석 달 연속 줄어 42조6852억원이었지만,
대환대출·리볼빙·현금서비스는 오히려 늘었어요. - 금융당국은 아직 업계 건전성을 위협할 수준은 아니라고 보지만,
취약차주의 상환 부담이 커졌다는 신호로 해석돼요.
📌 핵심 — 얼마나 늘었나요
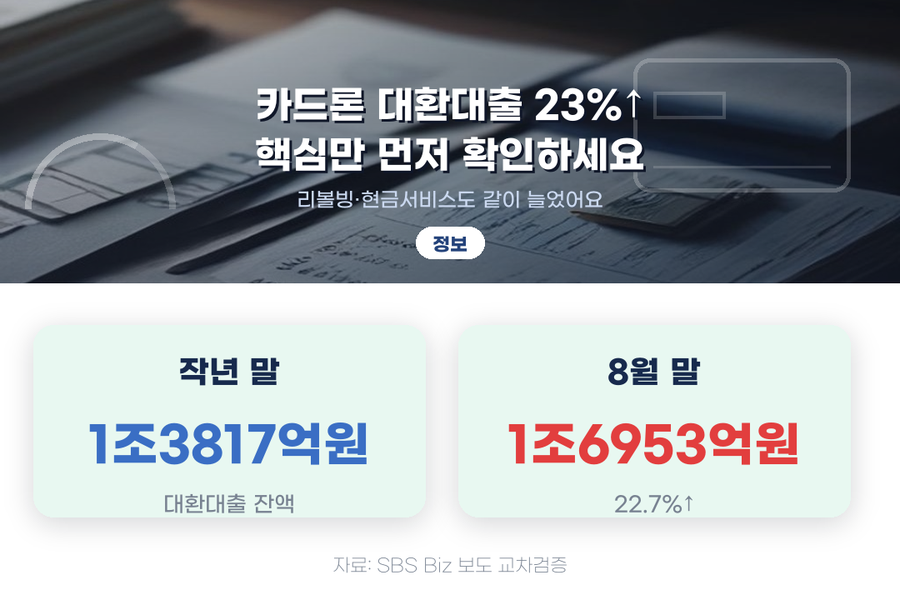
8월 말 카드론 대환대출 잔액은 1조6953억원으로, 작년 말(1조3817억원)보다 22.7% 늘었어요.
전월보다도 473억원 늘어난 수치예요.
대환대출은 기존 카드론을 갚기 위해 또 다른 대출을 받는 구조라, 늘어날수록 상환 능력이 빠듯해지고 있다는 신호예요.
💡 조건 — 왜 하필 지금 느는 걸까요
금융당국이 카드론을 포함한 가계대출 증가율을 1.5% 이내로 관리하도록 한 영향으로, 카드사들이 신규 카드론 취급 규모를 조절하고 있어요.
그 결과 카드론 잔액 자체는 줄었지만, 이미 대출받은 사람들이 상환을 위해 대환대출로 몰리는 역설적인 상황이 벌어지고 있어요.
카드론이 줄었다고 좋아할 일이 아니에요. 오히려 기존 대출자들의 상환 부담이 대환대출로 옮겨간 것뿐이에요.
✅ 현황 — 다른 지표는 어떤가요
같은 기간 카드론 잔액은 석 달 연속 감소해 42조6852억원을 기록했어요.
반면 현금서비스와 리볼빙 잔액은 함께 늘어나는 흐름이에요.
카드론만 보면 안정돼 보이지만, 리볼빙·현금서비스까지 같이 봐야 전체 그림이 보여요.
⚠️ 주의 — 나와 무관한 얘기가 아니에요
업계 관계자들은 대환대출과 리볼빙 잔액이 늘면 취약차주의 상환 부담이 커졌다는 뜻이라고 평가해요.
카드사 입장에서는 연체율을 일시적으로 낮추지만, 장기적으로는 건전성 부담을 키운다는 분석도 있어요.
지금 카드론을 돌려막고 있다면, 금리와 상환계획을 다시 점검해볼 시점이에요.
✅ 체크리스트
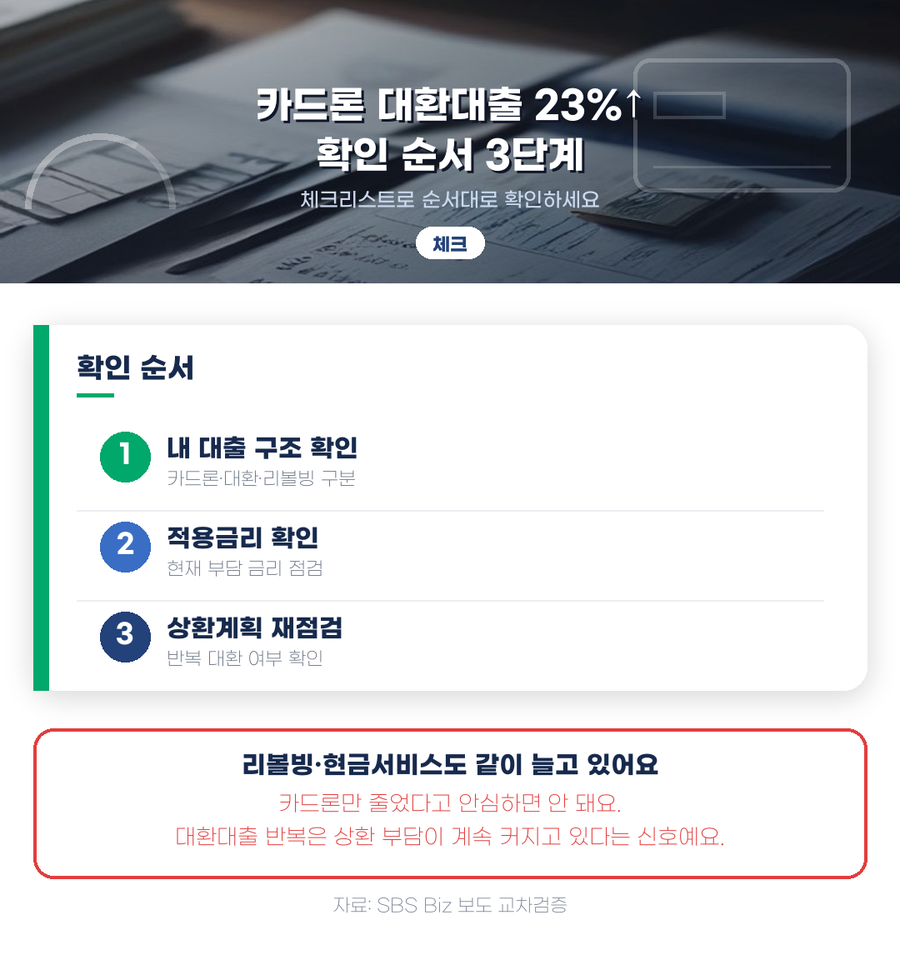
| ☐ | 본인이 카드론·대환대출·리볼빙 중 어떤 걸 쓰고 있는지 확인했다 |
| ☐ | 현재 적용받는 금리를 확인했다 |
| ☐ | 매달 상환 가능한 금액과 대출 잔액을 비교해봤다 |
| ☐ | 대환대출을 반복하고 있다면 금융복지상담 등 대안을 찾아봤다 |
| ☐ | 신규 대출보다 상환 계획부터 세우기로 했다 |
🔗 SBS Biz 보도 교차검증 공식 자료 보기 ›
Q&A
Q. 대환대출이 늘어난 게 왜 문제인가요?
A. 기존 대출을 갚기 위해 또 대출을 받는 구조라, 상환 부담이 계속 커지고 있다는 신호예요.
A. 기존 대출을 갚기 위해 또 대출을 받는 구조라, 상환 부담이 계속 커지고 있다는 신호예요.
Q. 카드론 잔액은 줄었다면서요?
A. 네, 카드론 자체는 석 달 연속 줄었지만 대환대출·리볼빙은 오히려 늘었어요.
A. 네, 카드론 자체는 석 달 연속 줄었지만 대환대출·리볼빙은 오히려 늘었어요.
Q. 왜 이런 역설적인 상황이 생기나요?
A. 당국의 가계대출 총량 규제로 신규 카드론은 줄었지만, 기존 대출자들이 상환을 위해 대환대출로 몰리고 있어요.
A. 당국의 가계대출 총량 규제로 신규 카드론은 줄었지만, 기존 대출자들이 상환을 위해 대환대출로 몰리고 있어요.
Q. 리볼빙도 같이 늘었나요?
A. 네, 현금서비스·리볼빙 잔액이 함께 증가하는 흐름이에요.
A. 네, 현금서비스·리볼빙 잔액이 함께 증가하는 흐름이에요.
Q. 금융당국은 위험하다고 보나요?
A. 아직 업계 건전성을 위협할 만큼의 부실은 아니라고 평가하고 있어요.
A. 아직 업계 건전성을 위협할 만큼의 부실은 아니라고 평가하고 있어요.
Q. 나도 영향이 있을까요?
A. 카드론이나 리볼빙을 반복 이용 중이라면 금리·상환계획을 다시 점검해볼 필요가 있어요.
A. 카드론이나 리볼빙을 반복 이용 중이라면 금리·상환계획을 다시 점검해볼 필요가 있어요.
#카드론대환대출#카드론대환대출증가#리볼빙잔액#현금서비스증가#카드론잔액#가계대출총량규제#카드사건전성#대환대출경고#취약차주#카드론돌려막기
반응형
반응형
'보험·통신·생활비절약' 카테고리의 다른 글
| 전기·가스요금 겨울철 할인, 신청 안 하면 못 받습니다 (0) | 2026.10.12 |
|---|---|
| 실손보험 5세대 전환, 지금 바꾸면 손해일 수 있습니다 (0) | 2026.10.09 |
| 통신비 50% 감면, 기초연금 받으면 신청하세요 (0) | 2026.10.09 |
| 최적요금제 고지의무, 확인 안 하면 통신비 손해로 이어집니다. (0) | 2026.10.07 |
| 실손보험료 또 오른다, 4세대는 20% 인상 예고 (0) | 2026.10.05 |


