첫 집을 알아보던 동생이 대출 한도가 생각보다 안 나온다고 해서,
LTV랑 규제 내용을 다시 찾아봤습니다.
LTV만 보고 계산하면 실제 받을 수 있는 금액과 꽤 차이가 날 수 있더라고요.
- 수도권·규제지역에서 생애최초 주택구입 주담대 LTV가 80%에서 70%로 강화됐고,
- 6개월 내 전입 의무도 생겼어요.
- 6억원 상한은 생애최초 전용이 아니라, 수도권·규제지역의 모든 주택구입목적 주담대에 동일하게 적용돼요.
- LTV·한도를 통과해도 DSR 40% 규제로 실제 대출 가능액이 더 줄어드는 경우가 많아요.
📌 핵심 — LTV가 왜 70%로 낮아졌나요
수도권·규제지역에서 생애 최초로 집을 사는 경우 주택담보대출 LTV(주택담보인정비율)가 기존 80%에서 70%로 강화됐어요.
대출받은 뒤 6개월 안에 전입해야 하는 의무도 함께 생겼어요.
LTV만 보고 '80%였는데 지금은 70%구나'라고 끝내면 안 돼요. 아래 6억원 한도까지 같이 봐야 실제 금액이 나와요.
💡 조건 — 6억원 한도는 생애최초만 해당되나요
아니에요.
6억원 상한은 생애최초 대출에만 적용되는 게 아니라, 수도권·규제지역에서 금융사가 취급하는 모든 주택구입목적 주담대에 똑같이 적용돼요.
집값이 9억원이라면 LTV 70%로는 6억 3천만원까지 계산되지만, 실제로는 6억원에서 막히는 구조예요.
디딤돌·보금자리론 같은 정책대출은 이 6억원 한도와 별개로 자체 한도를 적용받아요.
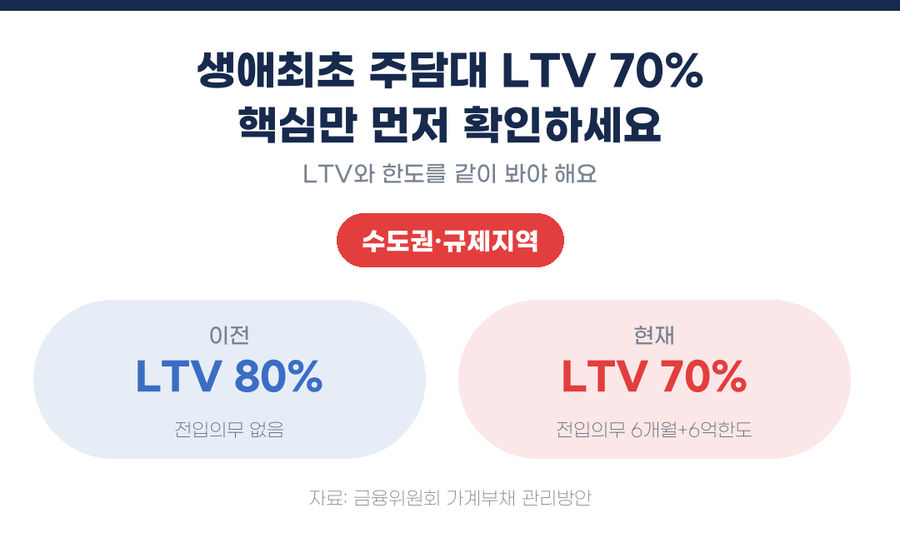
집값이 비쌀수록 LTV 계산값보다 6억원 한도가 먼저 걸립니다. 9억원 넘는 집이라면 특히 이 부분을 꼭 확인하세요.
✅ 실제 한도 — DSR까지 같이 봐야 해요
LTV와 6억원 한도를 통과해도, 총부채원리금상환비율(DSR) 40% 규제가 실제 대출 가능액을 다시 한번 깎을 수 있어요.
소득이 낮으면 LTV 계산액보다 DSR 계산액이 더 낮게 나오는 경우가 많습니다.
변동금리에는 스트레스 금리까지 가산되기 때문에, 대출 상담 전에 LTV·한도·DSR 세 가지를 모두 계산해봐야 실제 받을 수 있는 금액을 알 수 있어요.
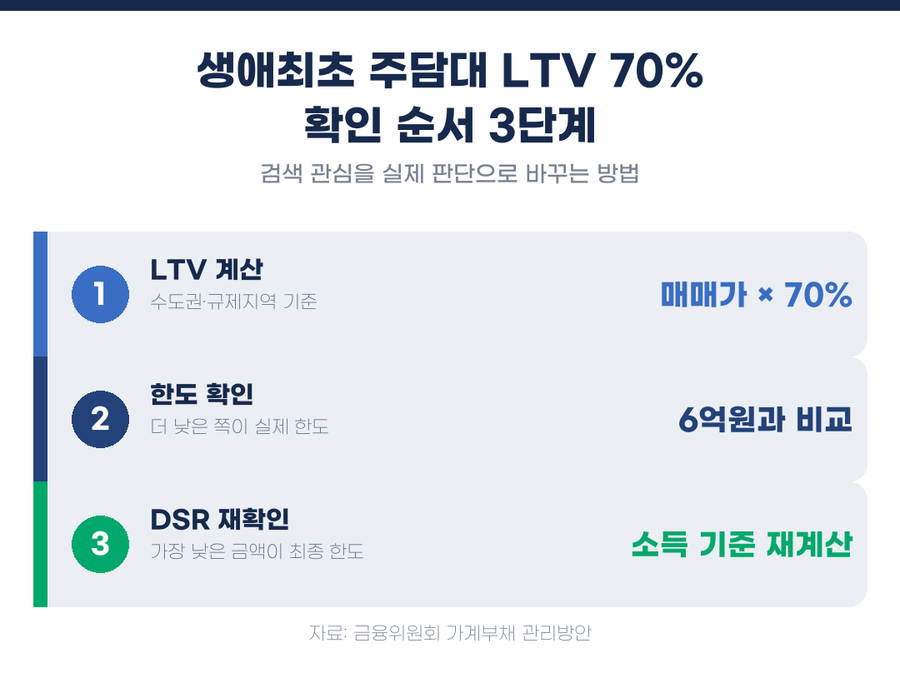
LTV·6억원·DSR, 이 세 가지 중 가장 낮게 나오는 금액이 결국 내가 받을 수 있는 실제 한도예요.
✅ 실행 전에 확인할 체크리스트
| ☐ | 매수하려는 주택이 수도권·규제지역인지 확인했다 |
| ☐ | 세대 전체의 과거 주택 보유 이력(생애최초 인정 여부)을 확인했다 |
| ☐ | LTV 70% 적용 시 대출 가능액을 계산해봤다 |
| ☐ | 6억원 한도와 DSR 40% 중 어느 쪽이 더 낮게 나오는지 비교했다 |
| ☐ | 대출 실행 후 6개월 내 전입 의무를 지킬 수 있는지 확인했다 |
Q&A
A. 일반(70%)보다는 높지만, 수도권·규제지역 기준으로는 이전 80%에서 70%로 강화된 상태예요.
A. 아니요. 수도권·규제지역 내 모든 주택구입목적 주담대에 동일하게 적용돼요.
A. 아닐 수 있어요. DSR 40% 규제로 실제 한도가 더 낮아지는 경우가 많습니다.
A. 아니요. 정책대출은 별도의 자체 한도를 적용받아요.
A. 대출금이 즉시 회수되고, 이후 3년간 주택 관련 대출이 제한될 수 있어요.
'대출·부동산' 카테고리의 다른 글
| 전세보증보험 가입조건, 90%에서 80%로 깐깐해질 수 있습니다 (0) | 2026.10.12 |
|---|---|
| 신생아특례대출 소득 2.5억? 지금도 1.3억이 맞습니다 (0) | 2026.10.11 |
| 주담대 고정금리 4.88%, 11개월째 오르고 있습니다 (0) | 2026.10.09 |
| 청년주택드림청약통장 갈아타기 전 확인할 필수조건 (0) | 2026.10.08 |
| 주담대 한도 15억 넘으면 반토막, 10월 16일 시행 (0) | 2026.10.02 |


