연말정산 | 의료비 세액공제
올해 병원비를 꽤 썼는데 연말정산에서 얼마나 돌려받는지 감이 안 올 때가 많아요.
의료비 세액공제는 쓴 돈 전부가 아니라 총급여의 3%를 넘는 금액부터 계산돼요.
올해 공제받을 의료비는 12월 31일까지 낸 것만 들어가요.
11월 11일 기준으로 문턱 계산, 대상별 한도, 안경·산후조리원, 빠지는 항목을 순서대로 정리했어요.
한눈에 보기
| 공제 시작선 | 총급여의 3%를 넘는 금액부터 |
| 공제율 | 일반 15%·난임시술비 30%·미숙아·선천성이상아 20% |
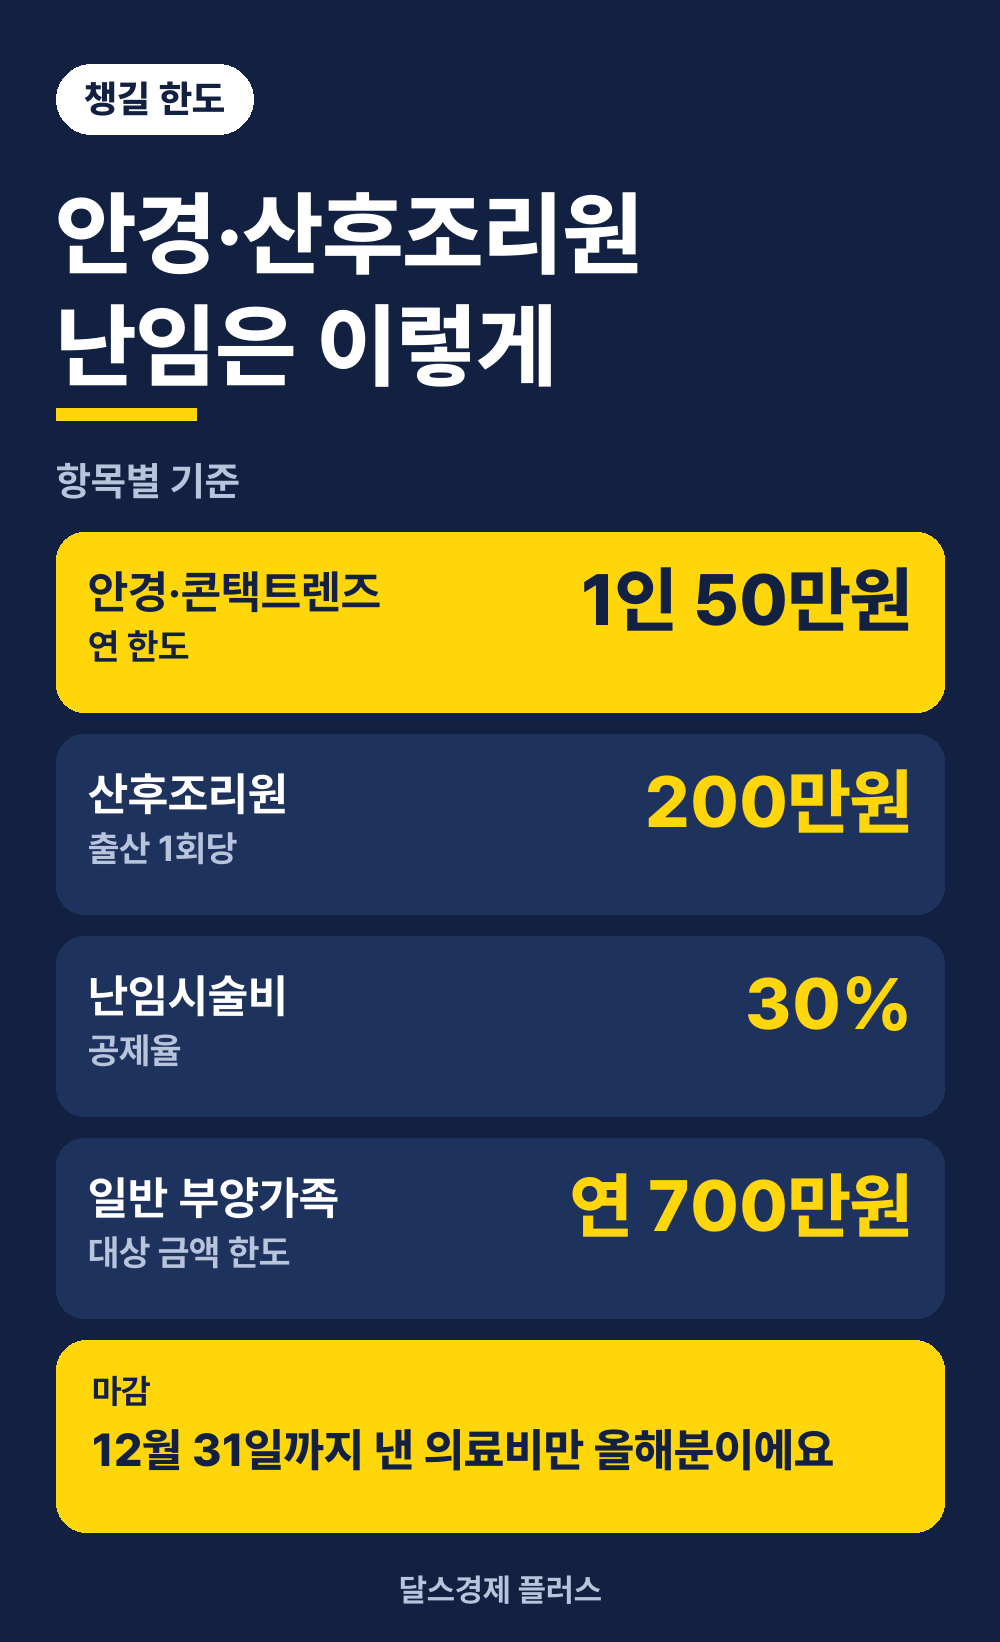
| 일반 부양가족 한도 | 연 700만원 |
| 한도 없는 대상 | 본인·6세 이하·65세 이상·장애인 |
| 안경·콘택트렌즈 | 1인 연 50만원 |
| 산후조리원 | 출산 1회당 200만원 |
얼마를 써야 공제가 시작되나요?
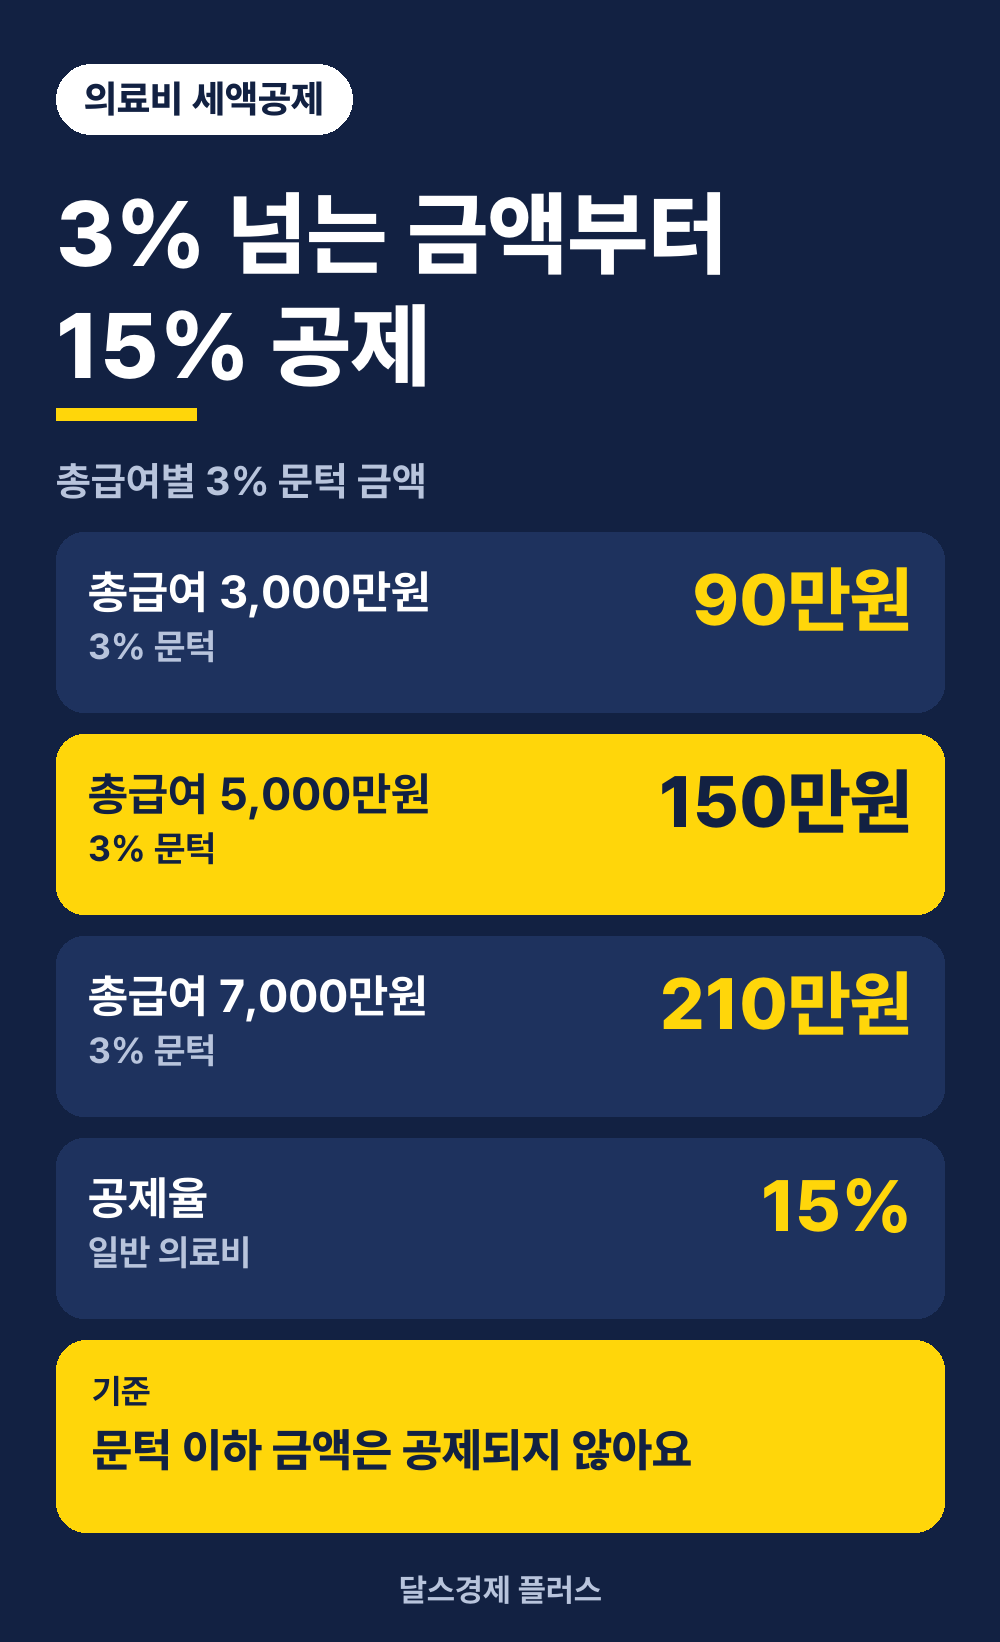
총급여의 3%를 넘는 금액부터 공제가 시작돼요.
총급여가 5,000만원이면 의료비 150만원까지는 공제받지 못해요.
| 총급여 | 3% 문턱 | 의미 |
| 3,000만원 | 90만원 | 90만원 넘게 써야 공제 시작 |
| 4,000만원 | 120만원 | 120만원 넘게 써야 공제 시작 |
| 5,000만원 | 150만원 | 150만원 넘게 써야 공제 시작 |
| 7,000만원 | 210만원 | 210만원 넘게 써야 공제 시작 |
문턱을 넘은 금액에 15%를 곱한 만큼이 세금에서 빠져요.
총급여 5,000만원인 사람의 단순 계산 예시는 아래와 같아요.
| 올해 의료비 | 공제 대상 금액 | 줄어드는 세금 |
| 150만원 | 0원 | 0원 |
| 300만원 | 150만원 | 22만 5천원 |
| 450만원 | 300만원 | 45만원 |
| 600만원 | 450만원 | 67만 5천원 |
공제는 낸 세금에서 빼는 방식이라 낸 세금이 적으면 환급이 줄 수 있어요.
누구 병원비까지 공제되나요?
기본공제 대상자를 위해 낸 의료비라면 나이와 소득의 제한을 받지 않는다고 국세청이 안내해요.
대상에 따라 한도와 공제율이 달라요.
| 구분 | 대상 금액 한도 | 공제율 |
| 본인·6세 이하·65세 이상·장애인 | 한도 없음 | 15% |
| 그 밖의 기본공제 대상자 | 연 700만원 | 15% |
| 난임시술비 | 한도 없음 | 30% |
| 미숙아·선천성이상아 | 한도 없음 | 20% |
한도가 있는 일반 부양가족 의료비만 따로 보면 15%를 곱해 최대 105만원까지 계산돼요.
다른 가족이 이미 기본공제로 올린 사람의 의료비는 중복해서 공제받을 수 없어요.
안경·산후조리원·난임 비용은 어떻게 챙기나요?
안경은 1인 연 50만원, 산후조리원은 출산 1회당 200만원까지 의료비로 봐요.
간소화 서비스에서 빠지기 쉬운 항목은 직접 챙겨야 해요.
| 항목 | 기준 | 챙길 것 |
| 안경·콘택트렌즈 | 1인 연 50만원 | 시력교정용이라고 적힌 영수증 |
| 선글라스 | 공제 제외 | - |
| 산후조리원 | 출산 1회당 200만원 | 산후조리원 영수증 |
| 난임시술비 | 공제율 30% | 연말정산 신고 때 직접 입력 |
| 미숙아 치료비 | 공제율 20% | 연말정산 신고 때 직접 입력 |
안경원은 자료를 의무로 내는 기관이 아니라 간소화 자료에 빠졌을 수 있어요.
난임시술비와 미숙아 치료비는 국세청이 따로 파악하지 않아서 직접 입력해야 추가 공제를 받아요.
공제가 안 되는 의료비도 있나요?
보험금이나 환급금으로 이미 돌려받은 돈과 건강증진·미용 목적 비용은 빠져요.
- 실손보험 등으로 보전받은 금액
- 건강보험공단에서 받은 본인부담상한제 사후환급금
- 미용·성형 수술비와 건강증진 목적 의약품 구입비
- 간병인에게 준 비용
- 외국 의료기관에 낸 비용
실손보험금을 받았다면 그만큼 뺀 금액으로 계산해야 해요.
12월 31일 전에 무엇을 확인하나요?
공제 대상은 해당 연도에 지급한 의료비예요.
12월 31일이 지나 낸 병원비와 안경값은 올해가 아니라 내년분이에요.
- 올해 병원·약국·안경 지출을 합치기
- 총급여의 3% 문턱과 비교하기
- 실손보험금을 받은 내역은 빼기
- 간소화에 안 뜰 영수증 따로 모아 두기
문턱을 넘기 어렵다면 영수증을 억지로 모으는 일은 실익이 적어요.
지난 1월에는 15일에 연말정산 간소화 서비스가 열렸고, 올해 일정은 국세청 공지를 확인해야 해요.
여기서 많이 헷갈려요
첫째는 문턱이에요.
병원비를 많이 썼어도 총급여의 3%까지는 공제가 안 돼요.
둘째는 6세 이하 자녀 의료비예요.
한도는 없지만 3% 문턱 계산은 그대로 적용돼요.
셋째는 실손보험이에요.
보험금으로 받은 금액은 의료비에서 빼고 계산해요.
바로가기!!
체크리스트
- 올해 병원·약국·안경 의료비 합계 내기
- 내 총급여의 3% 문턱과 비교하기
- 안경 영수증에 시력교정용 표시가 있는지 보기
- 실손보험금 받은 내역 빼고 계산하기
자주 묻는 질문
Q. 건강검진비나 약값도 의료비에 들어가나요?
건강검진료는 공제 대상으로 안내돼요. 약값도 치료 목적이면 들어가고, 건강증진 목적 의약품은 빠져요.
Q. 형제가 부모님 병원비를 나눠 냈어요. 어떻게 하나요?
부모님을 기본공제 대상자로 올린 사람만 공제받을 수 있어요. 그 사람이 직접 낸 금액만 기준이 돼요.
Q. 간소화 서비스에 안 뜨는 병원비는 어떻게 하나요?
발급기관에서 증빙을 받아 회사에 내면 공제받을 수 있어요. 지난 1월에는 조회되지 않는 의료비를 17일까지 신고센터에서 신고할 수 있었어요.
저라면 12월이 되기 전에 올해 병원비와 안경 영수증부터 한 번 합쳐 보겠어요.
올해 의료비가 3% 문턱을 넘을 것 같으신가요?
같이 보면 좋은 글
- 연말정산 의료비 세액공제, 총급여 3% 넘는 금액만 공제 (4천만원 계산표)
- 연말정산 서류 준비, 간소화에 안 뜨는 영수증 5가지와 서류정리 방법
- "부모님도 되나요?" 연말정산 인적공제, 부양가족 나이·소득 100만원 기준
이 글은 공개된 자료를 정리한 일반 정보이고, 전문가의 상담이 아니에요.
기준은 바뀔 수 있으니 국세청 안내와 회사 연말정산 안내를 함께 확인해 주세요.
'세금·연말정산' 카테고리의 다른 글
| 종부세 납부기간 12월 15일까지, 분납은 본세 250만원 초과부터 가능 (0) | 2026.11.13 |
|---|---|
| 월세 세액공제 최대 170만원, 올해 낸 월세 요건·서류 정리 (0) | 2026.11.11 |
| 고향사랑기부제 12월 31일 전에 10만원 내면 최대 13만원 혜택 (0) | 2026.11.09 |
| 노란우산공제 연말 납입, 소득공제 최대 600만원 구간별 한도 (0) | 2026.11.08 |
| 연말정산 12월 31일 전에 할 일, 간소화에 안 뜨는 항목 정리 (0) | 2026.11.08 |


