대출·부동산 | DSR 소득 산정
연봉이 오르거나 성과급을 크게 받았다면 대출을 알아볼 때 알아 둘 변화가 있어요.
금융위원회가 8월 13일 발표한 대책에 DSR 소득 산정 방식이 바뀐다는 내용이 담겼어요.
시행일은 2027년 1월 1일이에요.
이 글에서는 무엇이 달라지는지, 내 소득이 어느 구간에 해당하는지, 대출을 앞둔 분이 챙길 점을 정리했어요.
한눈에 보기
| 시행일 | 2027년 1월 1일 |
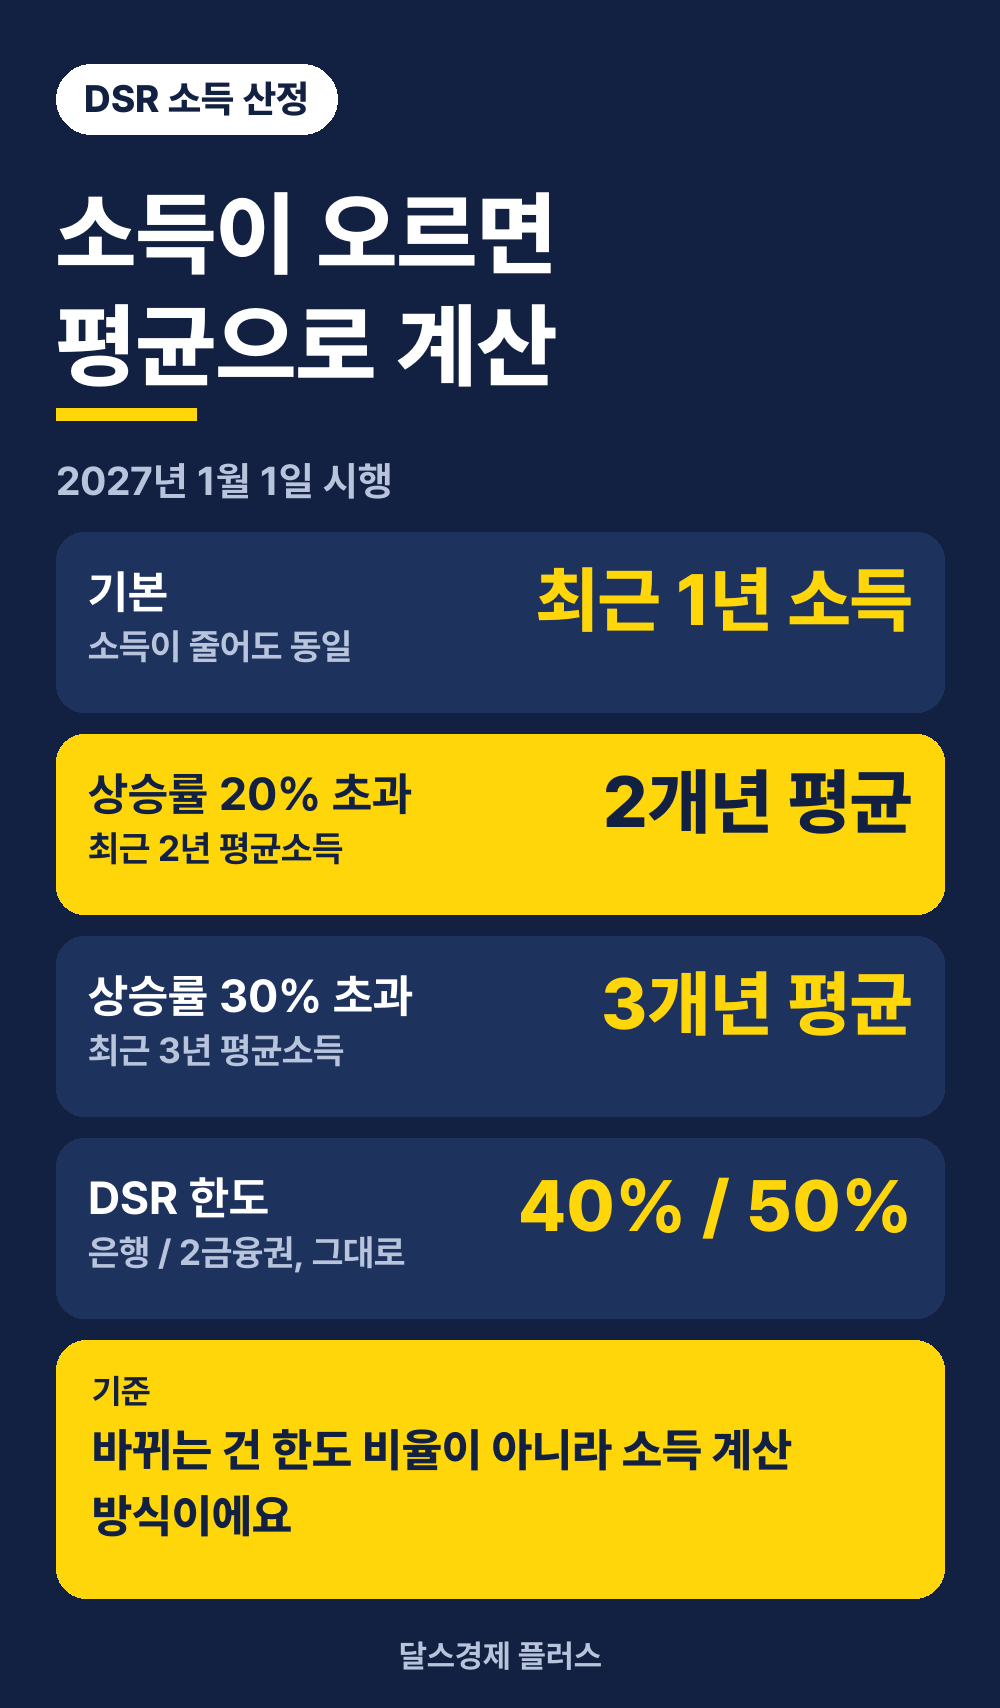
| 지금 | 근로소득은 소득이 얼마나 오르든 최근 1년 소득으로 계산 |
| 소득상승률 20% 초과 | 최근 2~3개년 평균소득 |
| 소득상승률 30% 초과 | 최근 3개년 평균소득 |
| 소득이 줄었을 때 | 최근 1개년 소득 |
| DSR 한도 비율 | 은행권 40%, 2금융권 50% 그대로 |
DSR 소득 산정이 어떻게 바뀌나요?
소득이 갑자기 늘었을 때 늘어난 소득을 그대로 대출 한도에 반영하지 않겠다는 거예요.
소득상승률이 20%를 넘으면 최근 2~3개년 평균소득으로 계산해요.
30%를 넘으면 최근 3개년 평균소득으로 계산해요.
소득이 줄어든 경우에는 평균을 내지 않고 최근 1개년 소득을 써요.
육아휴직 같은 일시적 감소는 세부 기준에서 따로 정해질 수 있어요.
| 구분 | 지금 | 2027년 1월 1일부터 |
| 근로소득 | 소득 변동과 상관없이 최근 1년 소득 | 상승률 20% 초과 2개년 평균, 30% 초과 3개년 평균 |
| 근로소득 외 | 기존에는 소득 변동이 큰 경우 2년 평균을 쓰는 예외가 있었다고 전해져요 | 근로소득과 같은 기준 적용 |
발표는 '넘으면'이라고 표현해서, 정확히 20%나 30%라면 아래 구간으로 보는 게 자연스러워요.
다만 상승률을 어느 해와 비교해서 계산하는지는 발표 내용에 자세히 나와 있지 않아요.
왜 바뀌나요?
성과급처럼 일시적으로 늘어난 소득 때문에 대출 한도가 지나치게 커지는 걸 막으려는 조치예요.
7월 업무보고 때는 대기업 성과급을 겨냥한 개편이라는 보도가 나왔어요.
당시에는 3년 평균 반영을 검토하던 단계였고, 8월 확정안은 20%와 30% 구간으로 나뉘었어요.
세부 적용 기준은 시행 전에 확인이 필요해요.
내 소득은 어느 구간일까요?
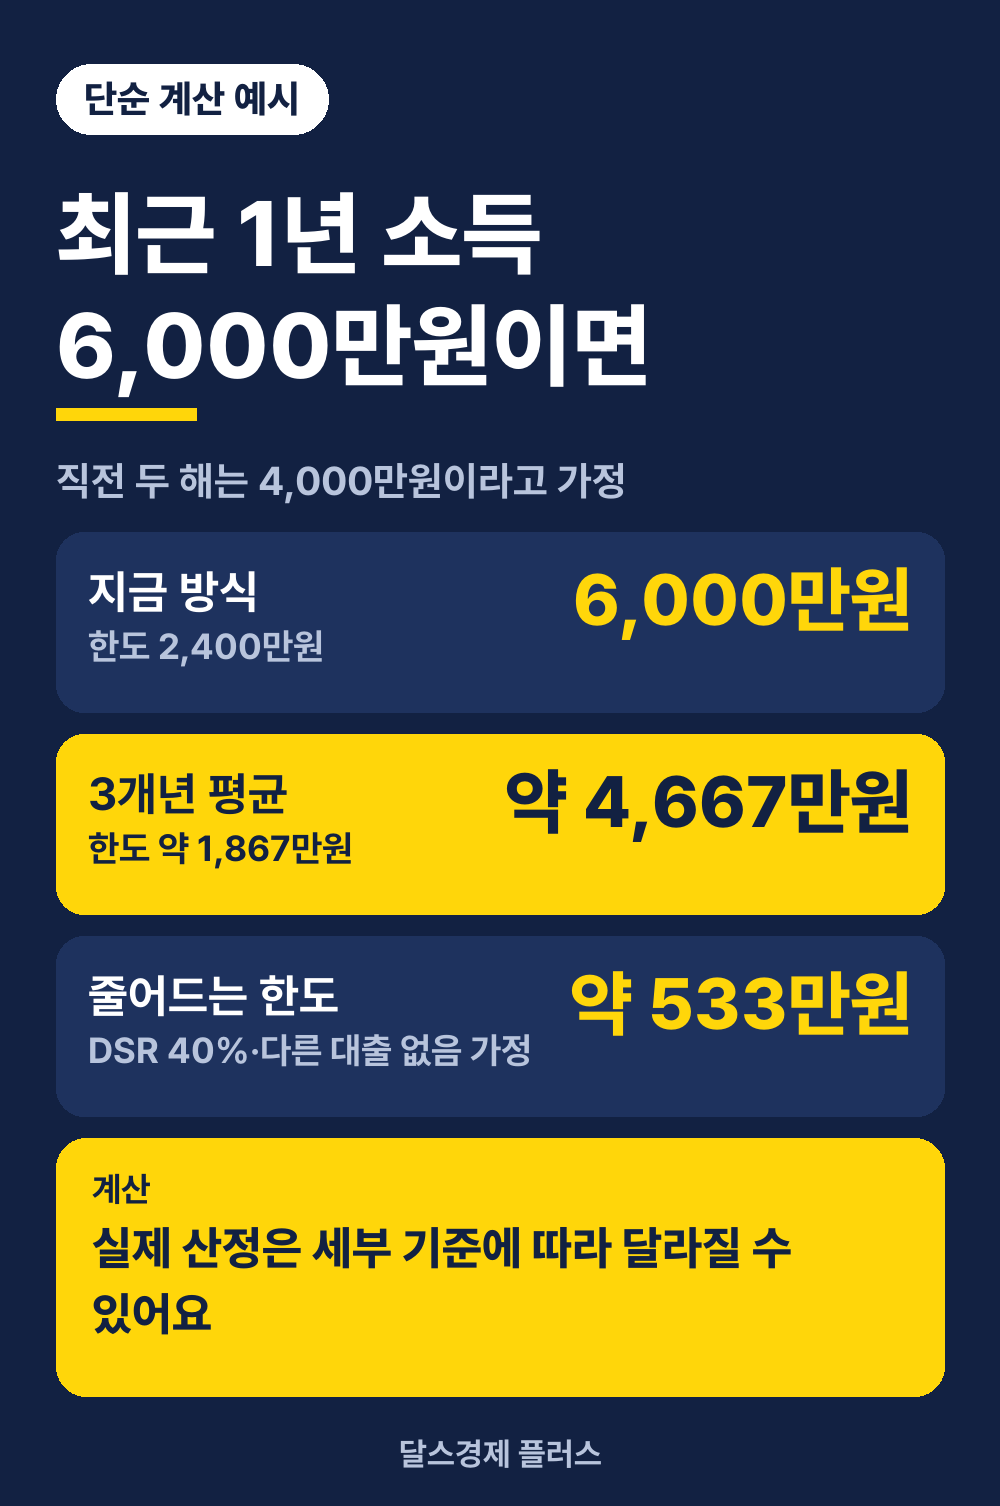
직전 두 해 소득이 4,000만원이었다고 가정하고 최근 1년 소득이 달라질 때를 비교해 봤어요.
상승률은 최근 1년 소득이 직전 해보다 얼마나 늘었는지로 본 단순 가정이에요.
직전 두 해가 같다고 가정해서 어느 해와 비교해도 결과가 같아요.
| 소득 흐름(2년 전 → 1년 전 → 최근 1년) | 상승률(직전 해 대비 가정) | 인정되는 소득 |
| 4,000만 → 4,000만 → 4,800만원 | 20%(넘지 않음) | 4,800만원(최근 1년) |
| 4,000만 → 4,000만 → 5,000만원 | 25% | 4,500만원(2개년 평균) |
| 4,000만 → 4,000만 → 6,000만원 | 50% | 약 4,667만원(3개년 평균) |
소득이 6,000만원일 때 DSR 40%를 적용하면 연간 갚을 수 있는 원리금 한도는 2,400만원이에요.
3개년 평균 4,667만원으로 계산하면 한도는 약 1,867만원이에요.
다른 대출이 없다고 보고 단순 계산한 값이에요.
실제 산정 방식은 세부 기준이 나오면 달라질 수 있어요.
대출을 앞둔 사람은 어떻게 해야 하나요?
영향을 받는 건 시행일인 2027년 1월 1일 이후예요.
소득이 크게 올랐다면 상담 때 내 소득 흐름이 어떻게 반영되는지 은행에 물어보세요.
시행 전에 서둘러 받으라는 얘기는 아니에요.
대출은 갚을 수 있는 범위 안에서 정하는 게 먼저예요.
어떤 대출에 적용되나요?
발표 자료와 기사에서 어떤 대출에 적용되는지 따로 밝힌 곳은 찾지 못했어요.
주택담보대출인지 신용대출 같은 다른 대출까지인지는 세부 기준이 나올 때 확인해야 해요.
같은 날부터 1주택자 전세대출 보증비율 축소와 고위험 주담대 위험가중치 상향도 시행돼요.
여기서 많이 헷갈려요
첫째는 DSR 비율이에요.
한도 비율은 은행권 40%, 2금융권 50%로 그대로예요.
바뀌는 건 비율이 아니라 소득을 계산하는 방식이에요.
둘째는 시기예요.
시행은 2027년 1월 1일이고 지금 당장 바뀐 건 아니에요.
셋째는 소득이 줄었을 때예요.
소득이 줄면 평균을 내지 않고 최근 1년 소득으로 심사해요.
바로가기!!
체크리스트
- 최근 3년 내 소득 흐름을 원천징수영수증으로 적어 보기
- 올해 성과급이나 연봉이 평소보다 크게 늘었는지 확인하기
- 대출 계획이 2027년 1월 전후인지 확인하기
- 은행 상담 때 소득 산정 방식 물어보기
- 갚을 수 있는 금액 안에서 대출 규모 정하기
자주 묻는 질문
Q. 연봉이 20% 이하로 올랐다면 달라지는 게 있나요?
발표 기준으로는 20%를 넘을 때만 평균소득을 써요. 지금도 근로소득은 최근 1년 소득을 쓰니, 20% 이하라면 지금과 같다고 볼 수 있어요.
Q. 소득이 줄었는데 평균을 내면 손해 아닌가요?
소득이 줄어든 경우에는 평균을 내지 않고 최근 1개년 소득을 기준으로 해요.
Q. 사업소득자도 해당되나요?
근로소득과 그 밖의 소득에 같은 기준을 적용한다고 전해졌어요. 사업소득 등은 지금도 소득 변동이 크면 2년 평균을 쓰는 예외가 있었다고 전해져요. 달라지는 점 중 하나는 30%를 넘으면 3년 평균을 쓴다는 거예요.
Q. 시행 전에 받은 대출에도 영향이 있나요?
시행일은 2027년 1월 1일이에요. 이미 실행된 대출에 적용되는지는 발표 내용에 나와 있지 않아서 세부 기준이 나오면 확인해야 해요.
저라면 올해 소득 흐름부터 적어 보고, 대출 상담 때 소득을 어떻게 계산하는지 먼저 물어보겠어요.
올해 성과급이나 연봉 인상으로 대출 계획이 바뀐 분 계세요?
같이 보면 좋은 글
- 한은 11월 26일 금통위 기준금리 3.25% 인상되면 대출 1억 원 이자 연 25만 원 더
- K-민생지킴대출, 신용 하위 50%면 100만원 빌릴 수 있나? 예산안 쟁점 정리
- 신용점수 올리는 법 3가지, 연체 관리·통신비 납부내역·카드 한도 30~50%
이 글은 공개된 자료를 정리한 일반 정보이고, 전문가의 상담이 아니에요.
기준은 바뀔 수 있으니 금융위원회 발표와 은행 안내를 함께 확인해 주세요. 세부 시행 기준은 발표 이후 확인이 필요해요. 11월 12일 기준으로 정리했어요.
'대출·부동산' 카테고리의 다른 글
| 1주택자 전세대출 2027년 1월 1일부터, 보증비율 10%p·비거주 제한 (0) | 2026.11.12 |
|---|---|
| 주택청약 소득공제 연 300만원 한도, 12월 31일 전 확인할 것 (0) | 2026.11.11 |
| 버팀목전세자금대출 금리 1%대, 조건부터 확인하세요 (0) | 2026.10.20 |
| 디딤돌대출 vs 보금자리론, 뭐가 나한테 맞을까요 (0) | 2026.10.18 |
| 서울 전세가 상승, 입주 물량이 늘어도 바로 안정되지 않는 이유는? (0) | 2026.10.14 |


